财闻APP

两位核心高管接连投案,锦龙股份清仓式减持,东莞证券11年IPO仍停在“已受理”
IPO步伐缓慢甚至停滞成为东莞证券的长期困局。
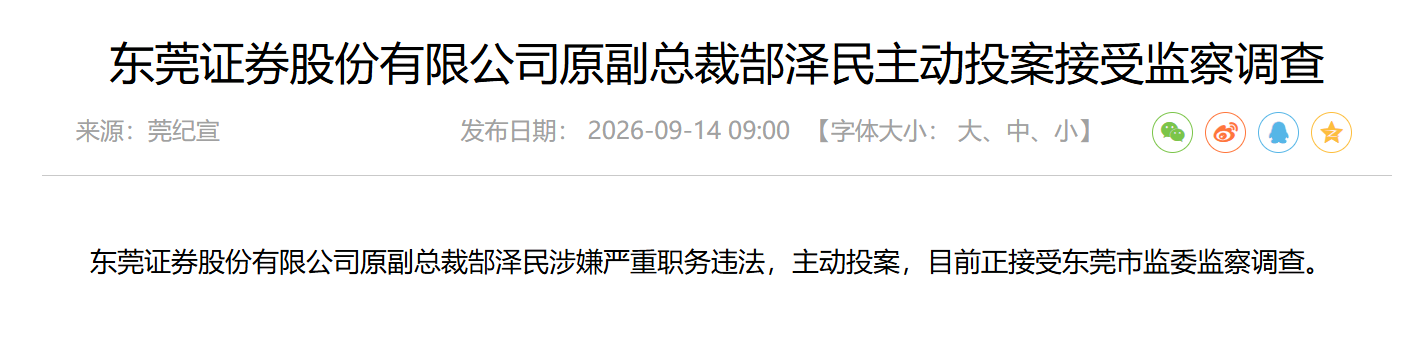
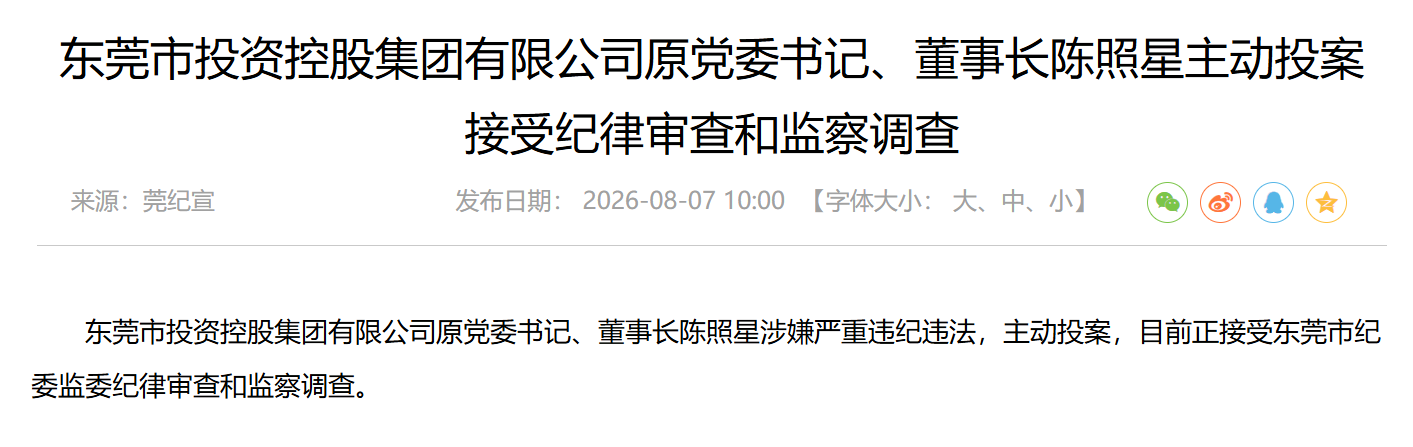
9月14日,东莞纪检监察网通报,东莞证券股份有限公司(以下简称“东莞证券”)原副总裁郜泽民涉嫌严重职务违法,主动投案。一个多月前的8月7日,东莞证券原董事长陈照星亦以同样方式投案。两位曾在公司担任核心职务的高管先后投案。
此番动荡,正值东莞证券股权变更之际。锦龙股份(000712.SZ)继转让20%东莞证券股权后,于2026年8月再抛清仓剩余20%的计划,9月3日与东莞市投控资本投资有限公司签署交易备忘录。若交易落地,东莞国资合计持股将达95.4%。
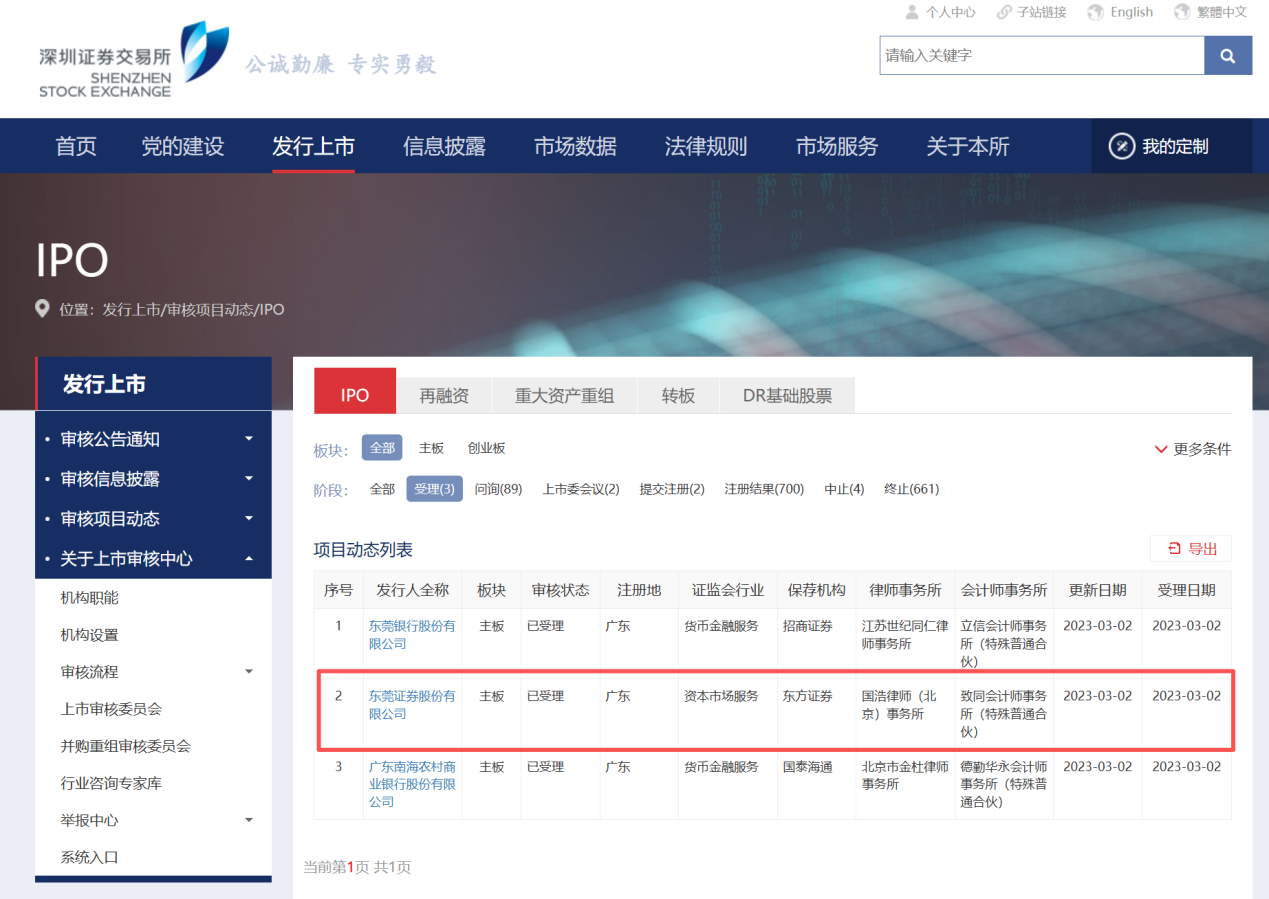
东莞证券连续11年的IPO长跑也值得关注。公司于2015年6月首次递交申报材料,历经中止、恢复、过会、平移,截至2026年9月审核状态仍为“已受理”,尚未收到首轮问询,而同期过会的首创证券和信达证券已挂牌上市。
公司高管接连被查
被通报的郜泽民和陈照星均曾在东莞证券担任核心职务。
郜泽民1964年8月出生,拥有国信证券投行业务履历。2020年11月,正式出任东莞证券股份有限公司副总裁,主要分管投行业务;2024年2月,因原财务总监、董事会秘书离任,郜泽民代为履行财务总监、董事会秘书职责;2024年5月,因工作调整,不再担任东莞证券副总裁及代行职务,转任东莞证券高级顾问。
2022年9月,因在负有责任的保荐项目中,相关流程未严格落实回避要求,郜泽民被中国证监会采取出具警示函的行政监管措施。
陈照星1975年12月出生,拥有超20年的证券从业经验。2013年3月任东莞证券总裁,2017年10月正式担任东莞证券董事长。2025年8月他升任股东东莞市投资控股集团党委书记、董事长,同年11月辞去东莞证券全部职务。
距离辞任不足9个月,2026年8月,陈照星涉嫌严重违纪违法,主动投案,接受东莞市纪委监委纪律审查和监察调查。
锦龙股份清仓式减持
与人事震动同步推进的,是股权向国资集中。2024年8月,锦龙股份转让所持东莞证券20%股权,由东莞金控与东莞发展控股组成的国资联合体以22.72亿元接手;交易完成后,锦龙股份持有东莞证券股票的比例由40%降至20%。
2026年8月22日,锦龙股份披露提示性公告,拟清仓剩余20%股权;9月3日公告已与东莞市投控资本投资有限公司达成初步意向,签署无约束力交易备忘录。若交易落地,东莞市投控资本投资有限公司持股将由15.4%升至35.4%,跃居第一大股东,东莞国资合计持股达95.4%。
而回顾锦龙股份的持股经历:2007年至2008年,锦龙股份合计拿下东莞证券40%股权,成为第一大股东。一直到2025年6月首次转让20%股权完成交割,锦龙股份作为第一大股东历时约16年。
11年IPO长跑,超3年原地踏步
相比于人员的接连被查和股权的变更,IPO步伐缓慢甚至停滞成为东莞证券的长期困局。
东莞证券2015年6月首次递交申报材料,2017年5月因锦龙股份实际控制人杨志茂单位行贿案申请中止审查,2021年2月监管恢复对东莞证券IPO审核;2022年2月起首发申请顺利通过证监会发审委审核,2023年3月平移至深交所获受理,预计募资约30.95亿元。
在经历股权变更等多项变动后,东莞证券的招股书已更新8版,但截至2026年9月14日,审核状态仍为“已受理”,尚未收到首轮问询,而同期过会的首创证券、信达证券早已上市。
针对股东变更对东莞证券IPO的影响,财闻以邮件联系东莞证券,但截至发稿未获回应。
从财务数据来看,东莞证券的经营数据仍在增长。2023年至2025年,公司营业总收入分别为21.55亿元、27.53亿元、33.86亿元;净利润分别为6.35亿元、9.23亿元、12.45亿元;2026上半年营业总收入20.96亿元、净利润8.22亿元,同比分别增长44.85%和68.44%。
但东莞证券的收入结构并不均衡:其投资银行业务手续费净收入由2023年的1.99亿元降至2025年的1.27亿元;而同一时段证券经纪业务产生的代理买卖证券业务手续费净收入则由8.97亿元增长至16.39亿元,占公司营业总收入的比重从约42%增加至约48%。
2026上半年,东莞证券经纪业务手续费净收入10.53亿元,占比已超过50%。东莞证券在招股书中坦言证券经纪业务风险:“(证券经纪业务)是公司目前规模最大、收入利润贡献最大的业务类型,因此经纪业务收入规模下降将会导致公司营业收入下滑。”
财经评论员郭施亮对财闻表示:“民营资本的退出或给东莞证券带来新的挑战,公司的治理结构或呈现出国资化的趋势。国资高度控盘,或稳定股权结构,接下来如何改善东莞证券的财务状况,将会成为市场持续关注的问题。”