财闻APP

地产板块为何连续大涨?
地产多股涨停,房地产存量时代换谁站上风口?
延续上周五涨势,A股地产股9月21日再度集体走强。
当日收盘,绿地控股(600606.SH)(2连板)、华发股份(600325.SH)、世联行(002285.SZ)(4连板)、我爱我家(000560.SZ)、华丽家族(600503.SH)、万科A(000002.SZ)(2连板)、金融街(000402.SZ)等9股涨停,信达地产(600657.SH)、大悦城(000031.SZ)、滨江集团(002244.SZ)、保利发展(600048.SH)等多股跟涨。
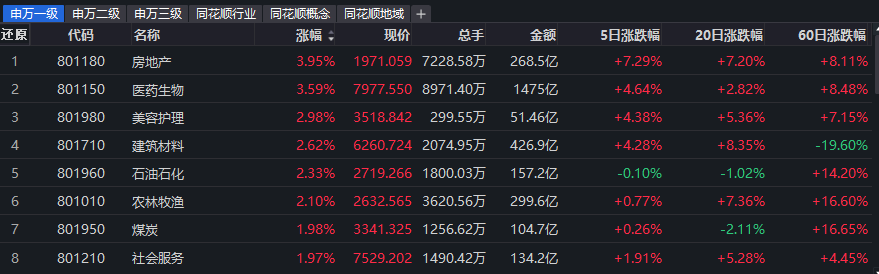
房地产ETF南方、房地产ETF华夏、房地产ETF银华等均涨超4%。同花顺iFinD申万一级房地产涨3.95%。
消息面上,新修订的《住房公积金管理条例》(以下简称《条例》)9月20日实施,主要优化住房公积金缴存、使用、收益和管理。包括扩大制度覆盖面,支持个体工商户、非全日制从业人员以及其他灵活就业人员自愿缴存住房公积金;拓宽提取使用范围,老百姓日常生活中装修住房、支付物业费都可以提取使用等。
《条例》实施当日,济南、青岛、南京等跟进实施地方公积金新政。济南、青岛相关文件皆提到,提取住房公积金装修单价标准为每平方米1500元,最高不超过20万元。南京文件提到,装修单价标准为每平方米不超过1000元,家庭提取总额最高不超过15万元;提取住房公积金用于支付当年度物业费的,能够提供物业费发票的,家庭年度提取总额不超过5000元。其实在《条例》8月18日公布到9月20日实施的时间里,就有上海、成都、广州、沈阳、西安、岳阳等多地密集推出地方公积金新政。
克而瑞物管发文指出,9月20日实施的《条例》,是1999年条例施行以来的第三次修订,也是松绑力度最大的一次。这是公积金制度对“存量时代”的一次主动转身,公积金“为买房而设”的使命,正在被市场本身瓦解。
住建部日前在国新办发布会上指出,全国二手房交易占比从2020年的27%上升至2025年的46%,今年前8个月已达52%。这基本意味着中国房地产正式进入存量时代。
克而瑞物管分析,《条例》第29条明确,公积金增值收益可用于“房屋全生命周期安全管理等住房领域相关公共支出”,意味着这笔每年数百亿级的资金,首次有了流向房屋体检、维修、安全管理的法定通道,物业和房屋维护多了一个潜在的资金来源。
克而瑞物管认为,装修提取会激活一批存量房的翻新、改造需求。物业的装修监管、局部改造、适老化改造、车位管理等延伸业务,都站在了这波需求的风口上。
房地产存量时代,存量房装修、改造之外,东吴证券认为,城市更新、城中村改造及低效用地再开发等存量开发模式的重要性有望进一步提高,具备旧改经验、深耕核心城市并拥有存量项目资源储备的房企或更具优势。
另据财信证券发布的行业半年报综述数据,房地产开发板块整体呈现“营收降幅扩大、亏损边际收窄、现金流造血修复、债务压力抬升”的分化特征,行业仍处于深度筑底阶段,结构性机会集中在财务稳健的头部央国企与区域龙头企业。
前述涨停的9家房地产企业中,世联行、我爱我家、华远控股(600743.SH)3家属于地产服务方向。我爱我家是存量房经纪、长租赛道头部龙头,据其半年报,上半年归属于母公司股东的净利润约8079万元,同比增长110.4%,增长原因系核心城市二手房成交量及市占率显著增长、成本及费用有效管控等;世联行主营大交易和大资管业务,其中大资管业务主要包括物业及综合设施管理业务和公寓运营业务,近年大资管占比快速抬升、交易业务持续收缩;华远控股主营物业管理、酒店管理,上半年公司营收同比微增。
另外6家为地产开发方向。其中万科、金地集团(600383.SH)、绿地控股皆为行业龙头或细分赛道龙头房企。万科为老牌地产龙头,上半年公司归母净利润亏损149.5亿元,同期经营性现金流回正、完成2.3万套房屋交付;近年业务结构方面,开发仍是基本盘,但物业、持有经营性资产占比持续抬升。金地集团为代建龙头,上半年新增签约服务面积738万平方米,同比增长5.7%,主业之外也在持续推动持有型物业经营、物业服务等。绿地控股上半年房屋销售面积、金额双增,归母净利润大幅减亏,经营现金流转正,但债务压力较大。
华发股份、金融街、华丽家族为中小型房企。华发股份为珠海地产龙头,国资背景,上半年继续亏损,依托国企信用加速存量项目去化,同步布局商业、冰雪文旅等配套业务;金融街聚焦住宅与商务地产开发,上半年业绩大幅减亏,核心优势为北京核心区自持写字楼,物业租赁业务提供稳定现金流;华丽家族为上海本土小盘房企,上半年营收同比微增,亏损幅度扩大,同期经营现金流转正,项目集中于上海、苏州、遵义三地,营收主要来自存量住宅、别墅及商铺结转。