财闻APP

年内融资近29亿元,硅基流动要把“Token工厂”做成一门赚钱生意
从硅基流动招股书披露的数据看,“Token工厂”仍是一门需要持续投入大量资金的生意。
9月20日,AI基础设施企业硅基流动(SiliconFlow)宣布,已先后完成B+轮二期和C轮融资,投资方包括中国互联网投资基金、国新基金、中国移动链长基金、中国东方资产国际、上海仪电智算基金等。
至此,硅基流动2026年累计股权融资金额接近29亿元。
这距离硅基流动递表港交所不到三个月。6月30日,公司根据港交所主板第18C章提交上市申请,华泰国际、海通国际担任联席保荐人。
不过,从招股书披露的数据看,这仍是一门需要持续投入大量资金的生意。
硅基流动做的是什么生意?
硅基流动成立于2023年8月,定位为独立Token供应平台,主要提供模型API、企业级MaaS平台和本地部署服务。
DeepSeek、智谱(02513.HK)等厂商负责训练模型,云厂商和算力中心提供底层算力,硅基流动则通过推理引擎,将不同模型适配到英伟达、昇腾等芯片上。
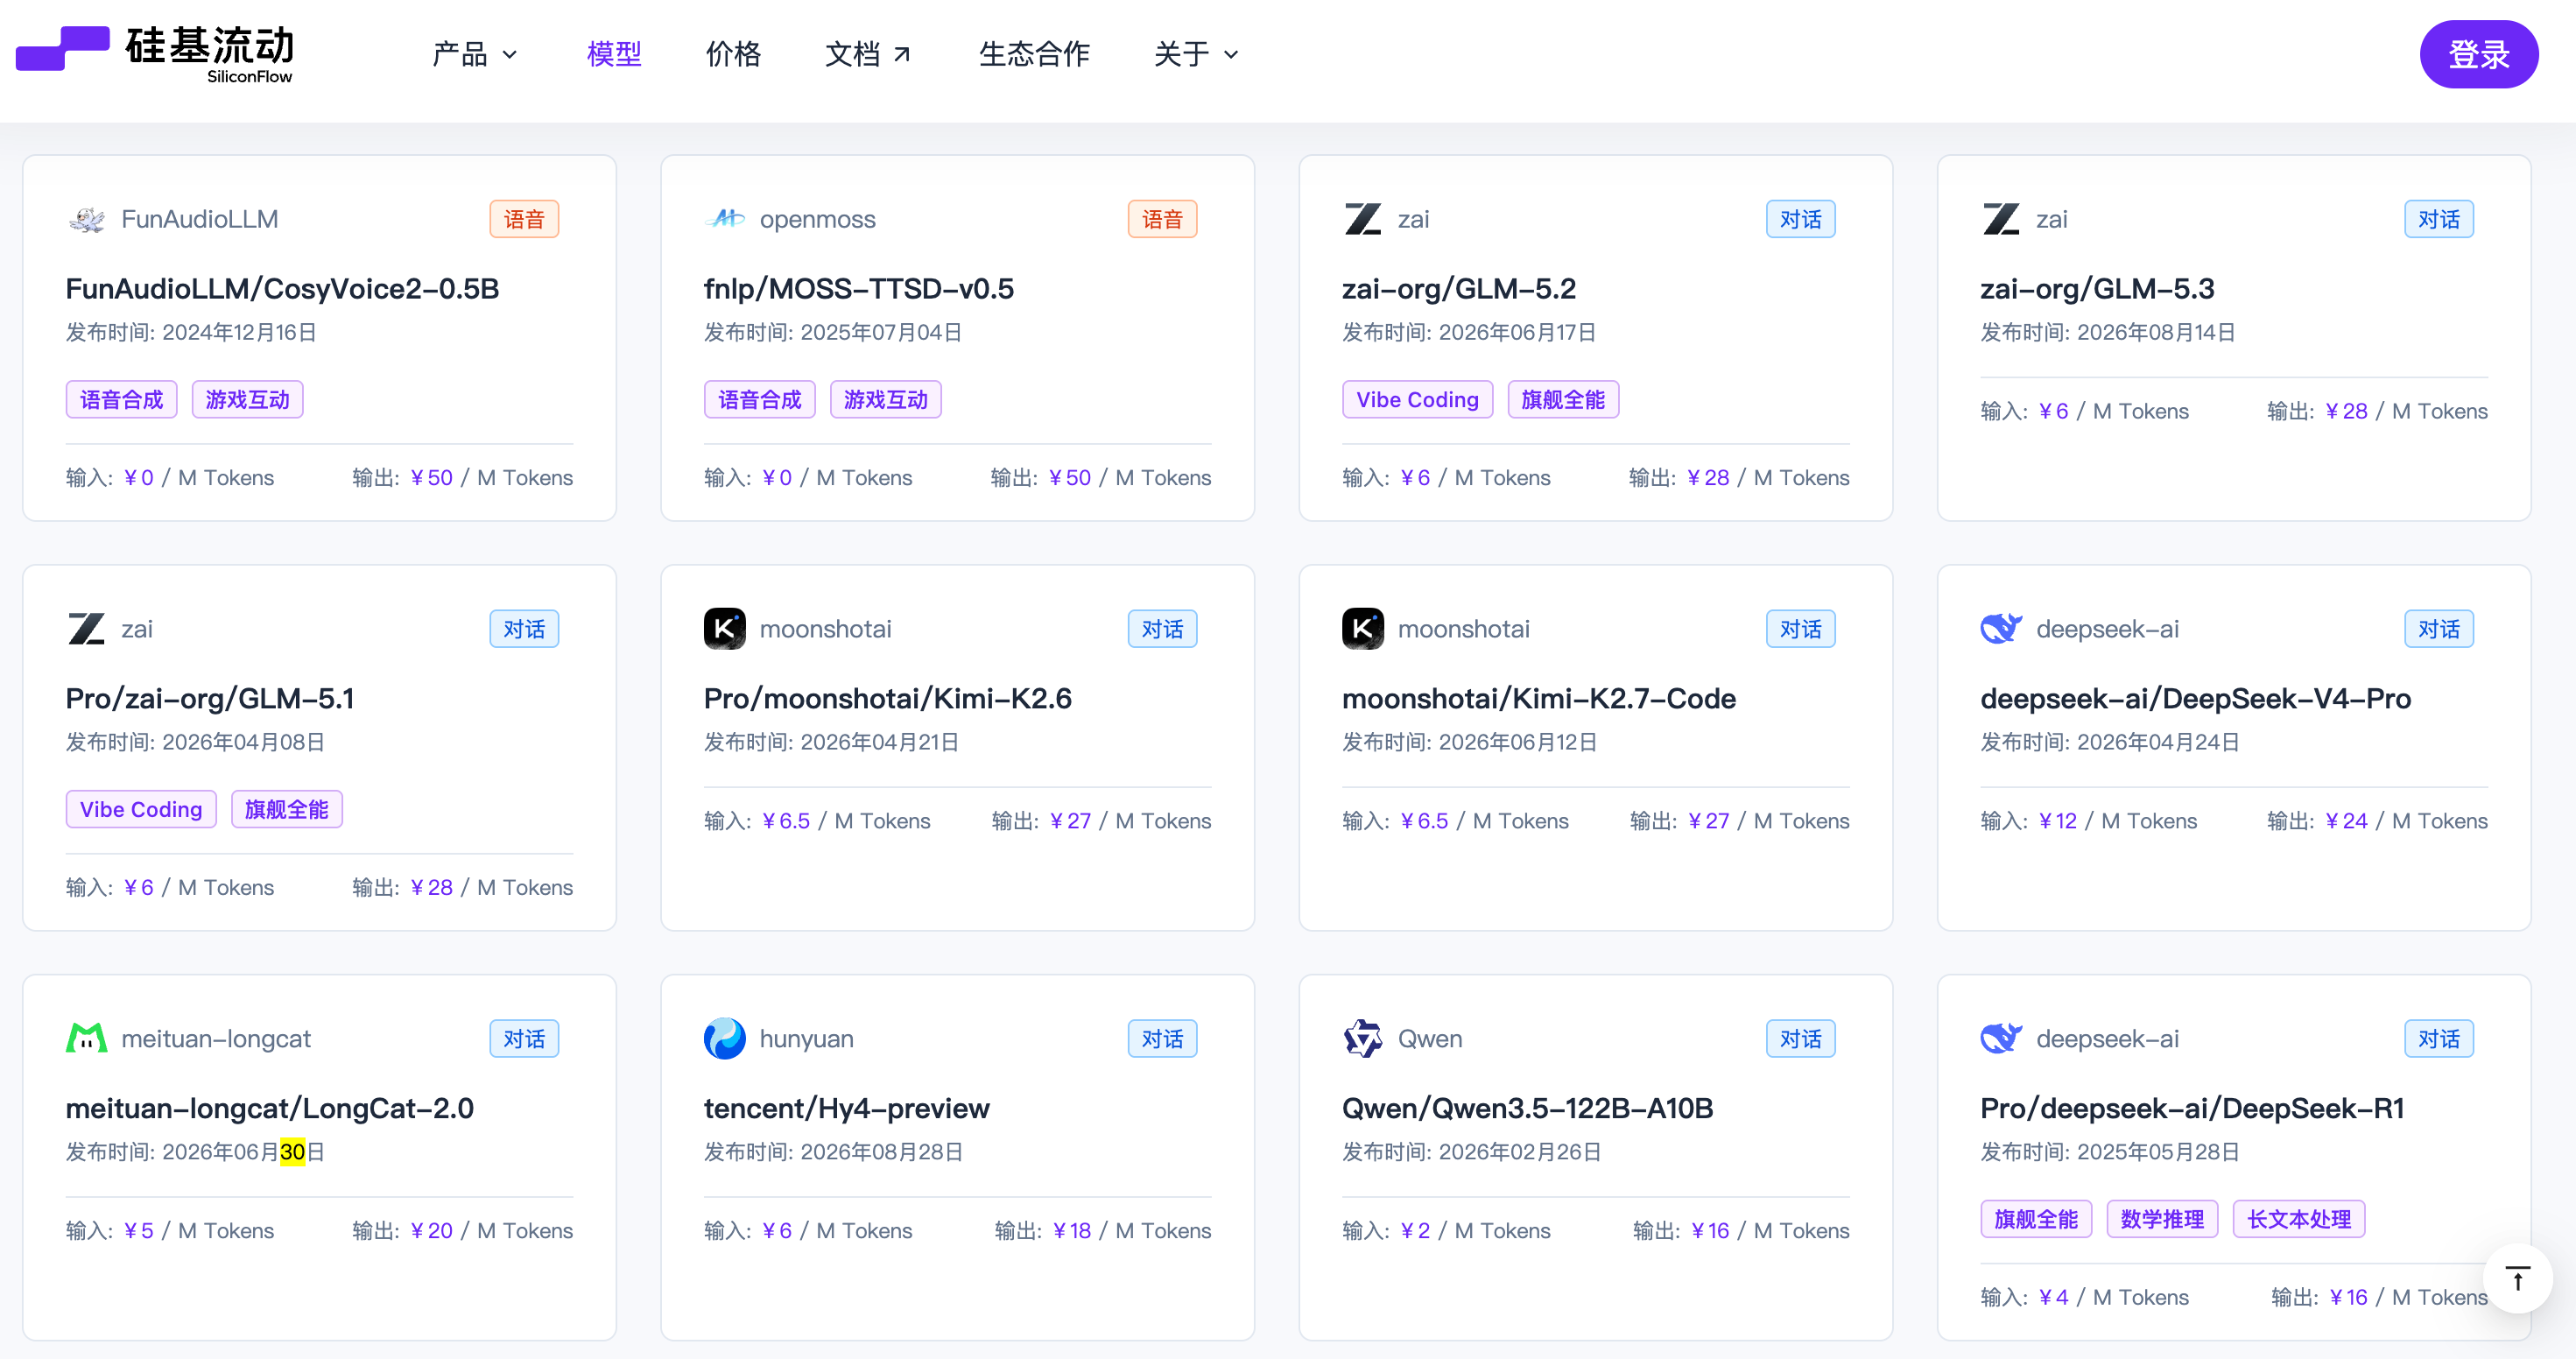
与拥有大量自建算力的云厂商不同,硅基流动主要向外部供应商采购算力。用户通过一个账户和一套接口即可调用多个模型,企业也可以借助其平台解决模型部署、算力调度和芯片适配等问题。
招股书显示,硅基流动的客户主要包括调用模型API的开发者和中小企业、购买专属算力的企业,以及需要在自有数据中心部署模型平台的大型企业和机构,覆盖AI、互联网、能源、金融和电信等行业。
高增长尚未转化为盈利能力
随着生成式AI应用增加,公司业务规模快速增长。2025年,硅基流动实现收入5533万元,同比增长653.2%。截至2026年4月底,平台注册用户超过1000万,日均Token吞吐量约5785亿次,单日最高吞吐量超过1万亿次;截至6月21日,平台累计支持超过170个模型,服务超过1.3万家企业客户。
财闻注意到,2025年,硅基流动销售成本达到6863万元,高于同期收入,毛利率由2024年的39.4%降至-24%。其中,公有云服务毛利率为-119%。
硅基流动2025年净亏损3.45亿元,较2024年的8192万元进一步扩大;经调整净亏损为1.87亿元。
算力是最主要的成本来源。
2025年,硅基流动的算力资源成本约5963万元,占销售成本的86.9%。
硅基流动需要提前采购或锁定一定规模的算力,但客户的模型调用量并不稳定。即使部分算力没有被充分使用,公司仍需承担相关成本。
业务扩张越快,平台在算力采购、模型适配和客户拓展上的前期投入也越大。
硅基流动称,本次披露的两轮融资将用于加大推理引擎、异构算力调度、模型与芯片适配等核心技术研发,强化Token供应平台能力,并拓展全球市场。对于硅基流动而言,这些投入的最终目标,是在扩大Token吞吐量的同时降低单位成本。
与模型公司不同,硅基流动不需要投入巨额资金训练基础模型,但需要把不同模型和不同类的AI芯片封装成相对统一的服务。
目前,其平台不仅支持英伟达、AMD等海外芯片,也适配昇腾、沐曦、摩尔线程、海光等国产芯片。
国家级基金、地方国资和产业资本集中投资
从本轮投资方构成来看,除国家级基金和地方国资外,华胜天成(600410.SH)、拓尔思(300229.SZ)、紫光资本等产业资本参与投资,老股东耀途资本、盛奕资本和国泰创投集团继续追加投资。
此前,硅基流动股东还包括阿里巴巴(BABA.US)、华为哈勃、美团、商汤科技、壁仞科技(06082.HK)、携程(TCOM.US)、金蝶和联通系资本等,覆盖芯片、算力、云服务和下游应用环节。
对硅基流动来说,这些投资方可能带来的不只是资金,还包括算力资源、芯片适配、企业客户和来自政企市场的机会。
按2025年Token吞吐量计算,硅基流动是中国最大的独立生态Token供应平台,但在包括大型云厂商在内的整体市场中,其份额约为1.5%。
LensAI创始人况玉清对财闻表示,Token供应平台有发展机会,但能做多大仍很难预测。硅基流动模型覆盖较广,但作为独立平台缺少大型厂商的用户生态;与此同时,部分头部模型只提供官方API,并不向第三方开放,这也会限制独立平台的模型供给。