财闻APP

端侧迎来折叠时代,浙商证券:维持领益智造“买入”评级
AMD系列显卡散热模组已实现批量出货。
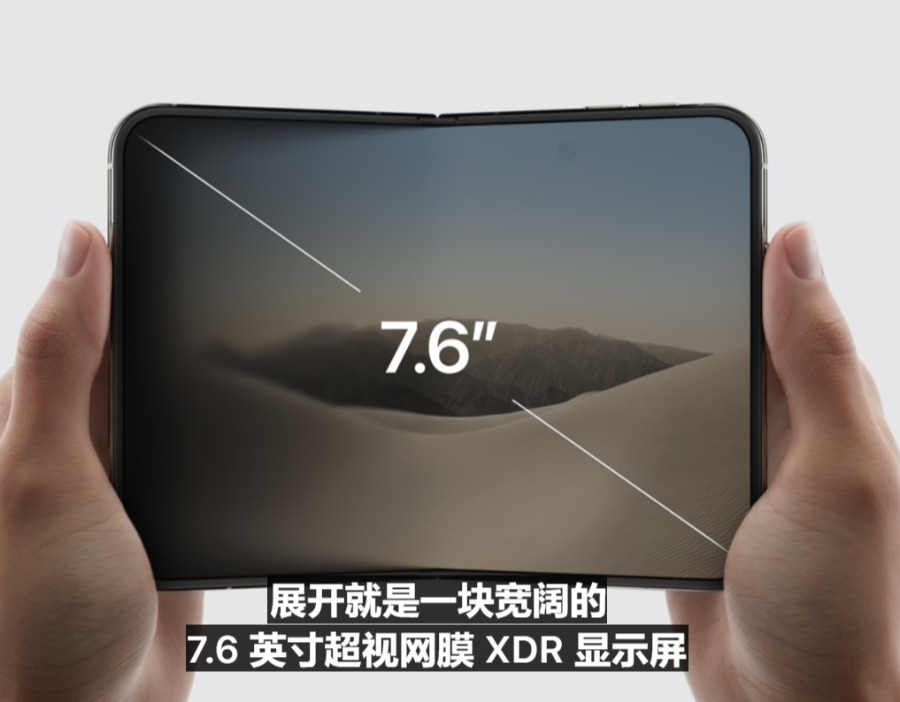
近日,浙商证券研报中指出,领益智造(002600.SZ)端侧迎来折叠时代,算力侧持续加码夯实成长动能。2026年上半年,即使存储芯片等核心上游物料的大幅涨价导致全球智能手机销量大幅下滑,公司仍凭借在大客户产品散热、电池和精品组装领域市占率的提升,电池电源、热管理、精品组装及相关业务的收入分别同比增长12.73%、43.46%、14.16%,AI 硬件业务收入同比下降1.92%,整体基本稳定。得益于汽车及低空经济业务198.26%的收入增长,公司整体收入反而实现了同比增长。国际大客户推出首款折叠屏,端侧单机价值量大幅提升端侧方面,近期全球大客户发布首款折叠屏产品iPhone Duo,凭借其外观及功能创新,深受消费者期待,后续出货量有望超预期。
液冷方面,公司本身就具备均热板、热管、多轴腔体散热元件(Big MAC)、AI算力芯片及服务器散热模组、石墨片、导热垫片、导热胶等组件及系统性散热解决方案的研发、生产能力,与全球客户在GPU、CPU 及AI 应用(包括服务器、笔记本、PC、显卡、智能穿戴设备、机器人等)的散热产品上展开合作,AMD系列显卡散热模组已实现批量出货。
预计2026-2028年营业收入分别为644.04亿元、870.23亿元和1132.26亿元,对应归母净利润分别为31.06亿元、49.40亿元和61.28亿元,当前市值对应PE 分别为33.07倍、20.79倍和16.76倍。2026年上半年,在人民币升值背景下,公司汇兑损失明显增加,同时新兴业务布局、产线建设以及全球化投入持续加码,对短期利润形成一定压力,因此我们适当下调2026年归母净利润预测。伴随折叠屏单机价值量提升,以及AI 服务器液冷、电源和机器人等新兴业务逐步放量,公司中长期成长逻辑不变。基于传统业务稳健增长和新兴业务持续兑现,维持“买入”评级。