财闻APP

ETF周评:场内成交放量,纳指、地产ETF领涨
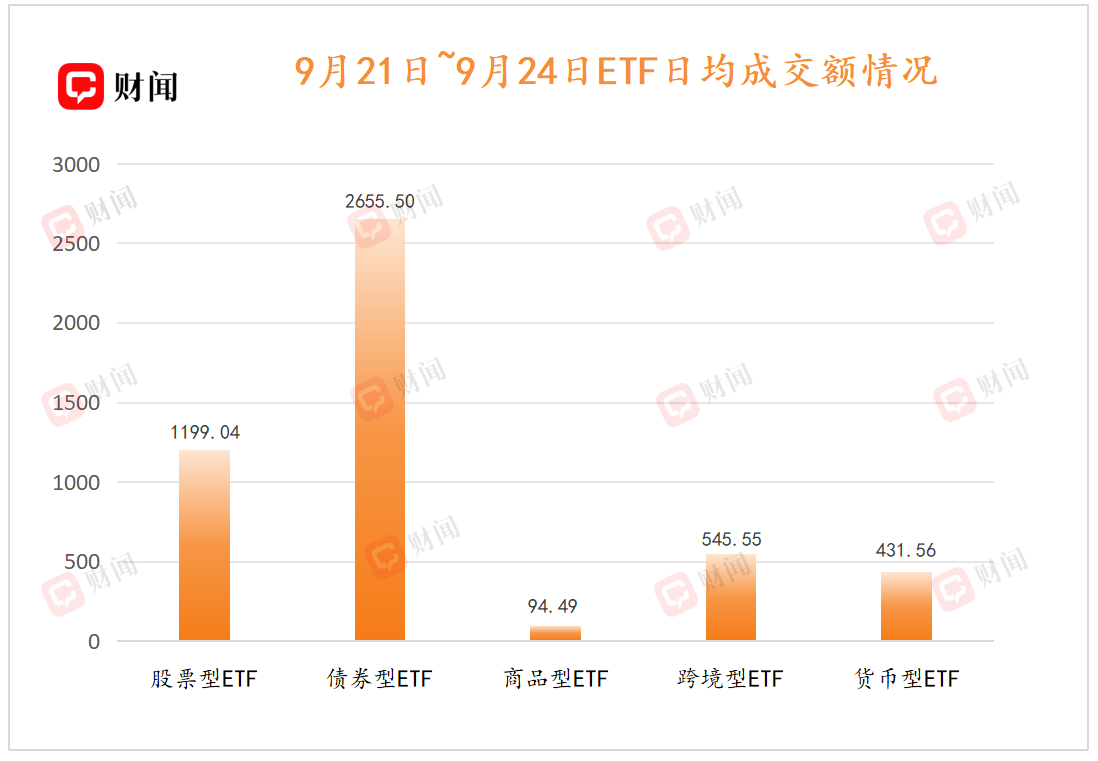
本周场内ETF日均成交额约4900亿元,较上周4500亿元显著抬升。
本周(9月21日至9月24日)共四个交易日,A 股三大指数集体下行,上证指数再度失守3900点。外围市场方面,Meta(META.US)旗下智能体Muse热度持续发酵,带动全球科技板块迎来一轮上涨;纳斯达克指数于美东时间9月22日创下新高后,于9月23日出现大幅回调。
按申万一级行业指数统计,A 股板块分化明显,房地产、煤炭板块领涨,有色金属领跌。其中,房地产板块虽然在9月24日出现回调,但全周涨幅仍达到2.28%。
本周场内ETF日均成交额约4900亿元,较上周4500亿元显著抬升,增量主要来自海富通短融ETF成交放量,该产品在9月22日录得1371.98亿元的天量成交。分类型看,本周债券型ETF日均成交额2655.50亿元,股票型ETF日均成交额1199.04亿元。
纳指系ETF领涨
房地产ETF强势反弹
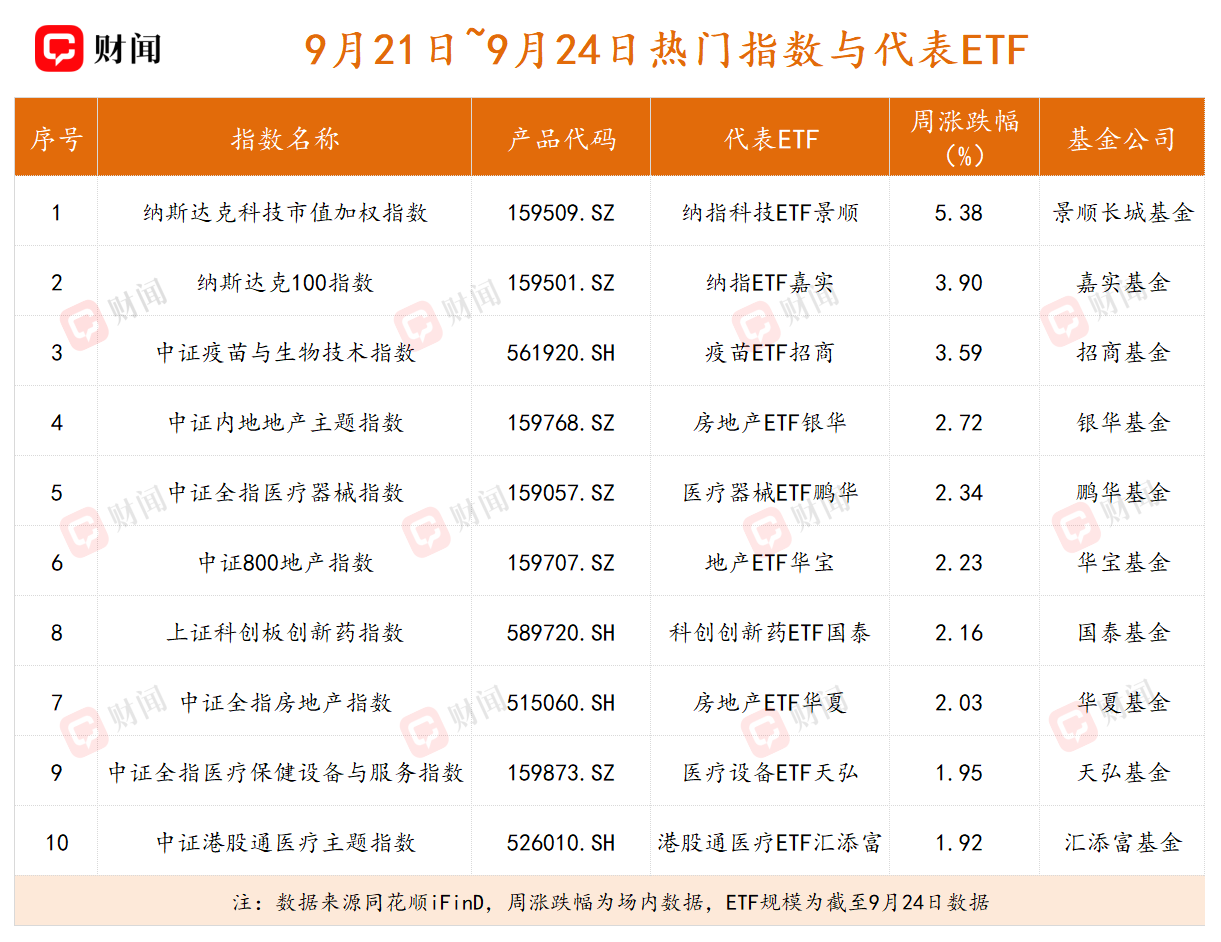
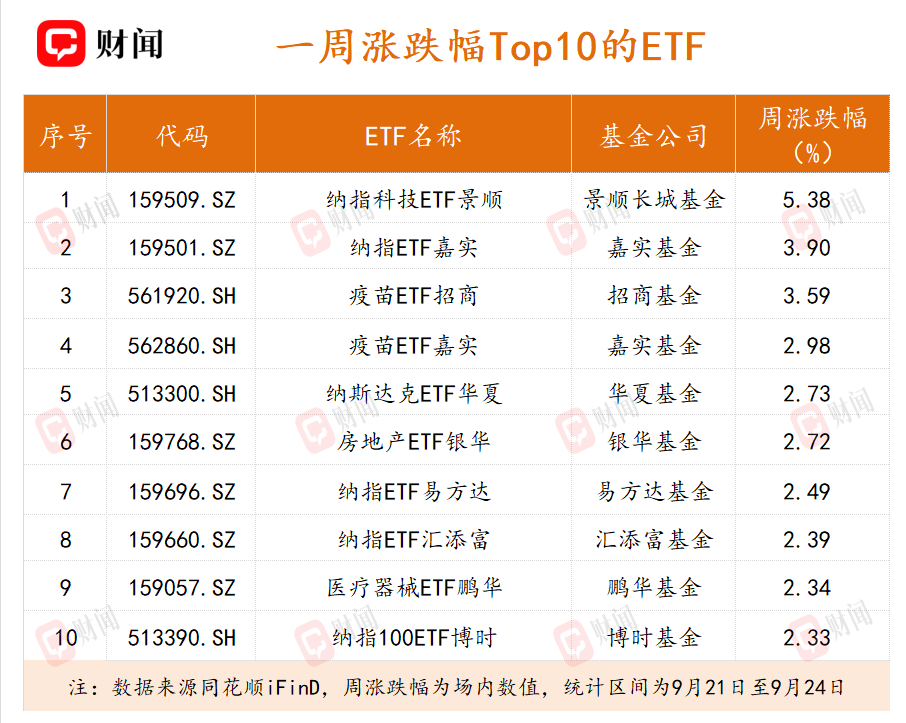
受纳斯达克指数本周创新高带动,纳指系ETF霸屏周涨幅榜:纳指科技ETF景顺以5.38%的周涨幅居首,该产品是全市场唯一跟踪纳斯达克科技市值加权指数的产品。跟踪纳斯达克100指数的纳指ETF嘉实上涨3.90%,位列周涨幅榜单的第二位。疫苗ETF招商同样涨幅靠前,周涨幅达到3.59%。
经历长期调整的房地产板块本周迎来新一轮反弹行情,跟踪中证全指房地产指数的房地产ETF华夏(515060.SH)周涨幅为2.03%。
谈及房地产行业基本面,房地产ETF华夏基金经理张金志对财闻表示:“随着二手房交易占比持续提升,房地产正式进入存量时代。在‘十五五’发展框架下,行业将围绕保障体系完善、市场机制优化以及开发融资制度改革,推动房地产新模式加速形成。”
他进一步分析,在供给端层面,近年来新开工持续低于销售,行业经历深度出清,新增供应明显收缩。现房销售等制度改革进一步拉长开发周期,推动房企投资更加审慎,有利于库存逐步消化,未来优质区域和优质企业有望凭借资源优势获得更高市场份额。
从投资逻辑来看,政策支持力度持续加大,稳定房地产市场成为重要方向。一系列优化政策覆盖购房需求、融资环境、土地供应等多个环节,有助于改善市场预期。同时,经过多年调整,房地产板块估值已处于历史低位,悲观预期已有较充分定价。随着供需关系改善、行业格局优化以及政策效果逐步释放,板块或迎来估值修复机会。
黄金股ETF集体下挫
受市场对美联储10月加息预期升温影响,国际金价回调,黄金股同步走弱。
黄金股ETF永赢本周以8.19%的跌幅居跌幅榜首位,国泰、华安、华夏、工银、平安旗下的黄金股ETF跌幅均超7%。此外,矿业ETF国泰、有色ETF景顺、标普油气ETF富国、有色矿业ETF招商本周也分别下跌4.48%、4.45%、4.44%和4.43%。
“双节”之间发行继续降温
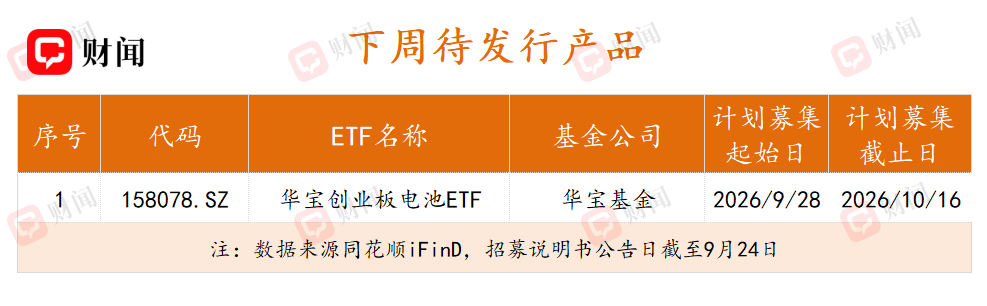
在中秋节和国庆节之间,下周仅3个交易日,ETF的发行继续降温,仅有华宝创业板电池ETF1只产品待发行,该产品将于9月28日起启动募集,募集期截至10月16日。