财闻APP

盈利靠补贴、扩张靠租赁,A股第八家航司IPO成色几何?
2023年至2025年,长龙航空扣非归母净利润分别为5238.51万元、3.37亿元、4.90亿元,年复合增速为205.52%。
9月23日,长龙航空正式对其IPO首轮审核问询函作出了相应回复。
回函数据显示,2023年至2025年,长龙航空分别录得公司客座率81.80%、85.54%与88.39%;另据民航局数据,2025 年,在统计的全国41家客运航空公司中,该公司航班正常率为93.59%,排名第5位,高于全国客运航空公司平均航班正常率91.09%。旅客运输量超1400万人次,按航空集团口径排名国内第8位。
如此运营效率支撑下,报告期内,长龙航空营业收入分别为90.14亿元、100.09亿元、106.48亿元,年复合增速为8.68%;同期扣非归母净利润分别为5238.51万元、3.37亿元、4.90亿元,年复合增速为205.52%。其中录得主营业务毛利率9.62%、9.73%和8.35%,均高于A股客运航司平均水平。
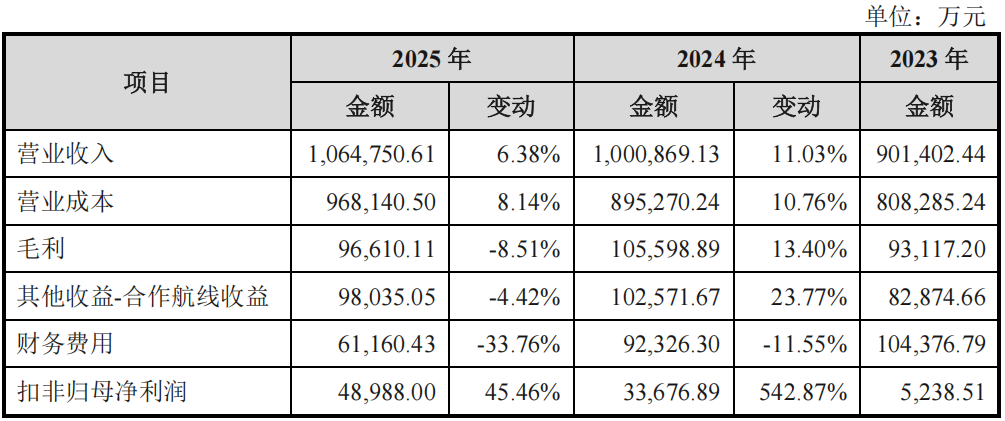
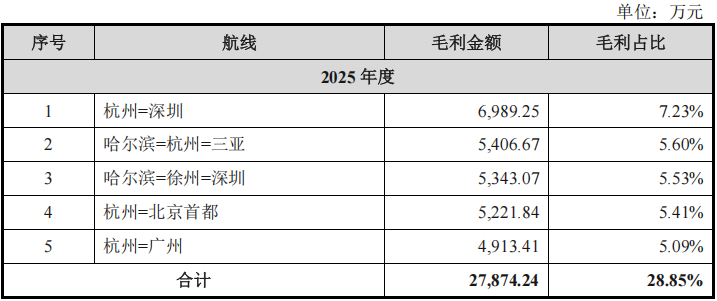
但在盈利高增背后,监管层还是对其质量进行了追问,要求其对是否存在依赖合作航线收益的情形做出分析。数据方面,2023年至2025年,该公司合作航线收益分别为8.29亿元、10.26亿元和9.80亿元,支线航空补贴分别为3679万元、2139万元和4292万元。两项合计后的具体收益分别为8.65亿元、10.47亿元和10.23亿元。
对此,长龙航空回函解释称,合作航线收益本质是对公司将航空运力投入至客流量暂时不丰富的支线机场的运营成本补偿,合作双方存在持续合作的利益基础。但同时其也承认,2025年合作航线收益占利润总额的比例为106.82%,意味着若剔除该项收益,公司当年利润总额将为负。
除此以外,长龙航空财务结构则是监管关注的又一重点。
据此前问询函,其被要求披露负债结构与偿债能力与同行业的比较情况,以及飞机及发动机中确认使用权资产和租赁负债的数量、所占比例,并说明租赁模式及比例与同行业可比公司是否存在差异。
长龙航空对此指出,截至2025年末,公司运营76架A320系列飞机,其中自有飞机仅7架,融资租赁20架,经营租赁49架,租赁占比高达82.89%。同时,其也录得了合并报表口径资产负债率达89.92%,较同期A股上市客运航司82.54%的平均资产负债率,高出7.38个百分点。
该公司解释称,过往融资渠道相对受限,因此会更多采用租赁方式引进飞机以降低短期资金压力。同时,回函中还提及了公司未来12个月的偿债安排。截至报告期末,公司短期借款及一年内到期的长期借款本金合计65.54亿元,应付票据18.45亿元,未来12个月需偿还的银行借款本金及票据合计约84亿元。加上现有机队租金26.08亿元、利息2.26亿元,未来12个月偿债及租金利息支付总额达112.34亿元。
对于这部分债务资金,该公司表示:“目前其可用货币资金为19.82亿元,未使用银行授信额度146.55亿元,合计可动用资金储备166.37亿元,尚可覆盖上述支出,短期内仅需通过债务融资以满足日常运营需求。”
而除上述两条主线外,此前问询函还涉及了长龙航空的长期待摊费用、期间费用、衍生金融工具、在建工程、董事及高管任职等事项。回函中逐一作出解释,大多归结于“符合行业惯例”或“与自身经营情况匹配”。9月28日,财闻另就董事长刘启宏的“千万年薪”、公司总裁近3年来四次更替等问题,向长龙航空方面发函采访,但截至发稿未获回复。