财闻APP

美股X档案|阿斯麦Q3:0.6%的营收缺口,为何吓崩了市场?
财报公布后,全球芯片股随之剧烈震荡。市场到底在反复定价什么?
标的:荷兰光刻机巨头阿斯麦(ASML.US)
报告期:2026财年第三季度(截至9月27日)
披露日:北京时间2026年10月14日
一图看懂核心指标:实际VS华尔街预期VS上季度
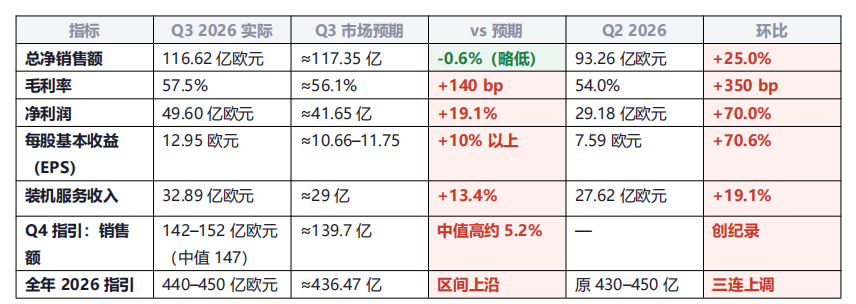
10月14日,全球光刻机巨头阿斯麦公布2026年第三季度财报。表面看,这是一份“矛盾”的成绩单:第三季度净销售额116.62亿欧元,比市场预期低了0.6%;但净利润49.60亿欧元,却比预期高出19%。
财报公布后,全球芯片股随之剧烈震荡:韩国KOSPI指数盘中一度上涨2.71%,涨幅随后被悉数抹去,收盘下跌0.44%,SK海力士跌1.66%,三星电子持平;阿斯麦美股盘前一度下挫近5%,随后迅速反弹转涨近3%。不过,截至美股开盘前,阿斯麦股价再度走弱,跌近2%。
市场到底在反复定价什么?
答案或许不在这张表的数字里,而在CEO傅恪礼那句——“2027与2028年现有供应能力将无法充分满足客户需求”,投资者真正寻找的答案是:存储供不应求的局面到底能维持多久?
0.6%与19%:一份“矛盾”的成绩单
财报显示,阿斯麦三季度总净销售额116.62亿欧元,同比增长55.2%,环比增长25.0%,创下单季历史新高,且落在公司此前110亿—120亿欧元指引区间的高位。但这个数字,比LSEG、Bloomberg汇编的分析师一致预期117.35亿欧元低了约0.6%。
不过,市场显然为0.6%的营收缺口慌了神,而忽略了财报其他指标的惊喜。
财报显示,公司净利润49.60亿欧元,同比大增133.4%,环比增长70%,比市场预期的41.65亿欧元高出整整19.1%;毛利率57.5%,比预期的56.1%高出140个基点,站上公司55%—57%指引区间的上限;每股基本收益12.95欧元,明显超过卖方一致预期的10.66—11.75欧元。
业绩指引方面,公司预计四季度净销售额142亿—152亿欧元(中值147亿),高于市场预期的约139.7亿欧元,毛利率约57%;全年净销售额预期由此前的430亿—450亿欧元上调至440亿—450亿欧元,全年毛利率约56%。这是阿斯麦连续第三个季度上调全年展望。
此外,公司Q3末现金及短期投资合计127.35亿欧元,环比上季度末的75.82亿欧元近乎翻倍。公司在 Q3投入约41亿欧元用于股票回购,并宣布每股1.88欧元的中期股息将于11月4日派发。在资本开支密集的设备行业,自由现金流改善 + 大手笔回购,与利润超预期形成共振。
利润从哪多出来?答案是“不卖机器,卖服务”
阿斯麦总裁兼首席执行官傅恪礼表示,三季度表现超预期,反映出公司在产能爬坡阶段的强劲执行力。
拆解这份财报,19%的利润超预期几乎全部指向同一个科目——装机基础管理业务(Installed Base Management),即针对已售出设备提供的服务与升级套件。
财报显示,阿斯麦三季度装机售后服务销售额达32.89亿欧元,是拉动毛利率走高的主要原因,这主要得益于客户对生产效率升级方案的持续强劲需求。
这才是本季财报最值得注意的结构性变化。过去,市场习惯把阿斯麦当作一家“卖EUV机器的周期股”,营收曲线完全跟着晶圆厂的扩产节拍走。但当HBM与DRAM厂商疯狂扩产、逻辑芯片客户急于在现有产线上挤出更多晶圆时,装机服务这种“高毛利、可重复、类订阅”的收入,正在成为利润的新引擎。
公司预计,该业务四季度将进一步升至约37亿欧元,全年同比增长约50%。换句话说,阿斯麦正在从一家设备制造商,向“设备+服务”的双轮模式演进——而这,恰恰是市场模型中长期被低估的一块。
措辞的三次转向:从“按需爬坡”到“供给天花板”
比数字更重要的,是管理层措辞的变化。
把2026年三个季度的财报声明并排放在一起,能看到一条清晰的曲线。一季度,公司说的是“产能按计划爬坡”;二季度,说法变成“订单流入极为强劲”,并首次提出“正在研究将2028年产能再增加30%”。
到了三季度,措辞出现了实质性转折。CEO傅恪礼在声明中直言:“我们预计,按目前规划的2027年和2028年供应能力,将无法完全满足客户需求。”
这是阿斯麦十年来首次在官方文件中承认——产能跟不上需求。
更值得注意的是订单的能见度。管理层透露,客户正持续上调短期与中期设备需求预测,“部分客户已表达出对2029年甚至2030年设备的订购意向”。这意味着,AI驱动的资本开支周期,已经把这家公司的订单簿排到了四年之后。
需要指出的是,阿斯麦自2025年起主动停止了季度净订单(net bookings)的公开披露。本季官方仅披露净订单54亿欧元,投资者要推断需求强度,只能转而依赖装机服务、毛利率与全年指引这三项指标——这也部分解释了为何市场对季度数字的反应如此敏感。
面对缺口,阿斯麦的选择是继续扩产。
公司原本计划在2027年将低数值孔径(Low-NA)EUV与浸没式DUV产能各提升30%,如今则表示,正研究在此基础上进一步增加2028年产能。
阿斯麦预计2026年交付EUV(极紫外光刻机)约65台,较去年增加超50%。
市场不买账
财报发布后,当地时间10月14日收盘,阿斯麦美股跌近4%。当日,美股三大指数全线下跌,纳斯达克指数跌逾510点,大型科技股多数下跌,美国科技七巨头指数下跌1.75%。费城半导体指数下跌4.30%,走出六连跌,创2025年5月以来最长下跌纪录。
盘面上,ARM跌逾6%,超威半导体(AMD.US)等跌逾5%,美光科技(MU.US)、英特尔等跌逾4%,SK海力士ADR跌逾6%,闪迪跌逾5%。
10月15日,日韩股市集体重挫。韩国KOSPI指数跌超8%触发熔断机制,交易暂停20分钟。这是韩国股市今年以来第十次触发熔断机制。个股方面,SK海力士跌超11%,三星电子跌近10%。日本存储巨头铠侠同样大幅受挫,股价跌超8%。
行业巨头大幅受挫的同时,国际知名投行集体下调阿斯麦目标价。10月15日,摩根大通将阿斯麦目标价从2400美元下调至2350美元。
同日,杰富瑞将阿斯麦目标价从1650欧元下调至1590欧元。
瑞银则认为,此次业绩大致符合买方预期。考虑到财报前市场预期较高,结果可能略显失望。不过,财报表明下个季度的订单积压强劲,并进一步增强了对毛利率持续向好趋势的信心。因此,瑞银维持对阿斯麦的“确信买入”评级,12个月目标价2350欧元,较10月13日收盘价有约56%的上行空间。
美股财报季魔咒:超预期难获“奖励”,不及预期易遭“更重惩罚”
值得注意的是,阿斯麦财报发布同日恰逢美国9月CPI数据公布,市场对通胀路径与AI估值承受力的双重担忧被同步放大。
本周博通CEO将当前AI行业投资者情绪比作“赌场赌徒”,已引发全球半导体股一轮抛售——AI叙事的“信仰度”,正在成为比订单更敏感的定价变量。
此外,在经历过去两个季度的大幅超预期之后,“超预期”本身已成为市场的新常态。
美银数据显示,2026年第二季度,标普500成分股中有77%超出每股盈利预期——这是2021年以来最高的胜率。但市场反应已明显钝化:在同时超出盈利与营收预期的公司中,其次日相对标普500的超额表现仅为0.7个百分点,约为历史均值1.4个百分点的一半;而一旦同时未达预期,股价次日平均跑输指数3.3个百分点,略高于历史均值的惩罚幅度。这一不对称性清晰传达出一个信号:市场对好消息的奖励已趋于吝啬,对坏消息的惩罚却丝毫未减。
美银警告,对于投资者而言,本次财报季的真正风险,或许不在于业绩本身,而在于三重隐形杀手:商品成本侵蚀利润、AI叙事兑现存疑、以及2027年预期过于乐观。
产业链信号:AI算力链的“产能心脏”
对全球半导体产业而言,阿斯麦从来不只是一家公司,而是整条AI算力链的同步指示器。
作为全球唯一能量产EUV光刻机的供应商,阿斯麦的产能,直接决定了台积电(TSM.US)、SK海力士(SKHY.US)、三星、英特尔(INTC.US)能开出多少先进产能。本季财报确认的订单结构显示:SK海力士此前已签下约80亿美元、约30台EUV的采购大单,覆盖至2027年;英特尔已在18A部分产品上把High-NA EUV引入大规模量产,累计处理晶圆超100万片;三星与阿斯麦于9月扩大战略合作,High-NA将于2028年进入DRAM制造。
向下传导,逻辑同样成立。SK海力士、三星、美光的HBM3E/HBM4产能,本质上受制于EUV设备的交付节奏。正如行业分析师所言,“没有EUV配额,就没有新增存储产能”——存储扩产已经变成由上游供应主导的卖方市场。本季装机服务的超预期,正是这种卖方市场定价能力的直接体现。
再往下,英伟达、AMD、博通以及云厂商自研ASIC对台积电先进制程产能的争抢,最终也要回到“台积电能买到多少EUV”这一上游约束上。阿斯麦的产能,就是AI算力链的瓶颈——而这个瓶颈,在2027—2028年首次以公司官方口径被坐实。
接下来看什么?
其一,2028年产能加码方案。公司已暗示将在原30%增幅基础上“进一步加码”,具体方案预计在2027年6月10日的资本市场日揭晓,这将直接决定2028年EUV出货量的预期上限。
其二,HBM4量产与EUV在DRAM中的渗透率。伯恩斯坦估算DRAM中EUV/DUV比例约为1:1,随着SK海力士HBM4、三星1c DRAM量产,EUV在DRAM中的使用强度将由20%升至30%以上。这是判断高毛利装机服务能否延续的核心变量。
其三,中国市场占比的走向。公司预计2026年中国大陆占全年净销售额约20%,相比2024年接近50%的水平几近腰斩。这一比例的变化,将持续影响阿斯麦的收入结构与估值中枢。