财闻APP

羲禾科技106天过会科创板:募资18.3亿,过半押注下一代硅光
“AI算力带宽需求也正推动硅光集成芯片新一轮技术演进,促使下一代高速率、多通道、大带宽、高密度硅光集成芯片成为竞争焦点。”招股书表示。
上交所近日披露的信息显示,上海羲禾科技股份有限公司(下称“羲禾科技”)科创板IPO获得上市委会议通过,并于当晚“闪电”提交注册,公司冲击上市进入最后一关。
招股书显示,公司本次拟公开发行不超过3,254.7420万股,占发行后总股本比例不低于25%,拟募集资金18.3亿元。
从6月30日IPO申请获受理,到7月7日进入问询、8月21日披露首轮问询回复、9月28日披露第二轮问询回复,再到10月14日过会,上海羲禾只用了106天。
招股书显示,羲禾科技本次募集资金将投向三个方向,其中“下一代硅光集成芯片研发及产业化项目”拟投入9.52亿元,占募资总额约52%,超过一半。
硅光“小巨人”:占据全球13%份额
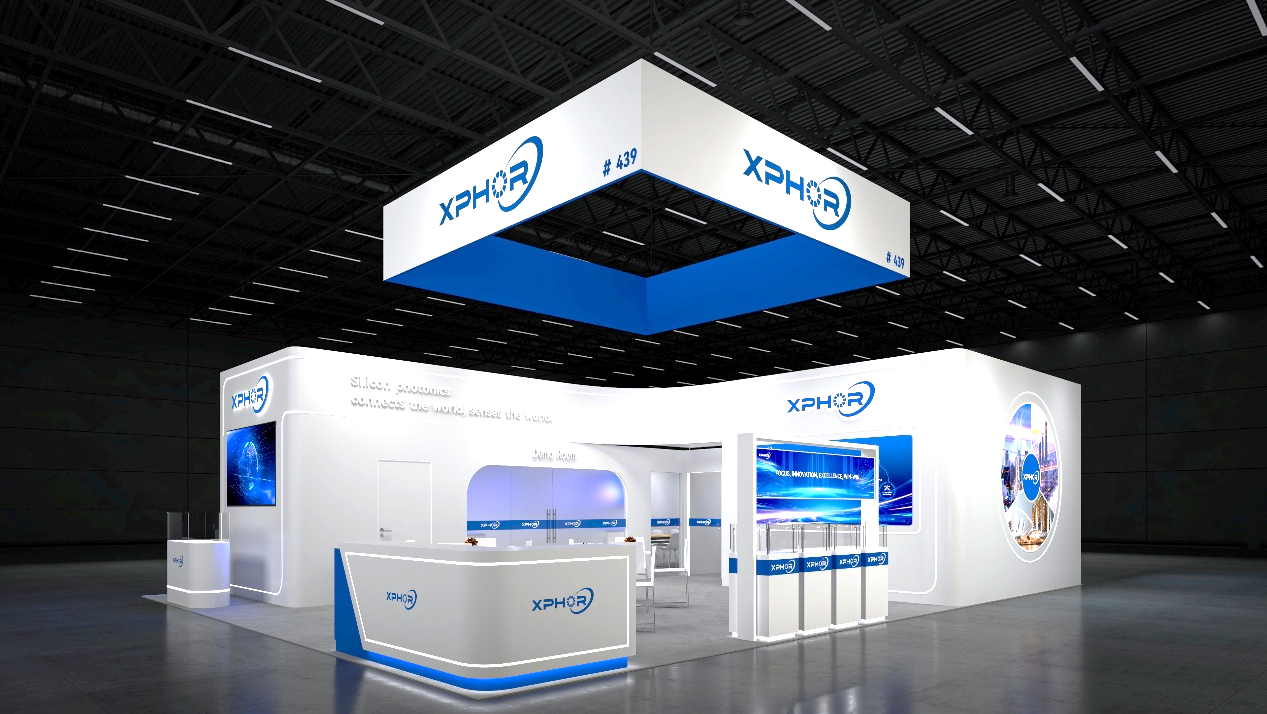
羲禾科技成立于2021年5月,总部位于上海,短短几年便成为全球头部硅光集成芯片厂商,亦为全球最主要的独立第三方硅光集成芯片设计公司之一。
该公司采用无晶圆厂(Fabless)模式,即只从事芯片的研发、设计与销售,晶圆代工及后道加工则委托给代工厂商。
目前,羲禾科技已在科创板IPO成功过会,并在过会当晚“闪电”提交注册。
羲禾科技向上交所提交的招股书透露,本次募集资金将投向三个方向,其中“下一代硅光集成芯片研发及产业化项目”拟投入9.52亿元,占募资总额约52%,超过一半。
该项目计划建设期五年,用于对单通道400G硅光集成芯片,面向NPO/CPO应用的多通道、大带宽、高密度硅光集成芯片等下一代产品进行研发及产业化。
招股书显示,羲禾科技主营产品分别为400G、800G、1.6T及NPO/CPO收发一体芯片。
2025年,400G产品贡献了92.47%的收入;到2026年上半年,这一比例降至65.75%,800G和1.6T产品合计收入达1.94亿元,占比升至34.17%。
从订单结构来看,截至2026年8月31日,公司在手订单金额合计45.51亿元(含税),其中800G芯片24.16亿元、占比53.09%,1.6T芯片9.32亿元、占比20.48%,两者合计达73.57%;400G芯片在手订单11.76亿元,占比降至25.85%。
公司称,在手订单结构已从此前以400G芯片为主全面转向以800G及以上芯片为主。
同时,羲禾科技还披露了公司的两大风险。其一是客户集中度较高。2023年至2026年上半年,公司第一大客户占比分别为90.90%、87.22%、60.40%和55.55%。自2025年以来,第一大客户均为同一客户,但该客户也同时具备硅光集成芯片自研能力。“若未来主要客户因其采购策略调整、或因其自身战略转型而减少对公司产品的需求,且公司未能及时开拓新客户或调整业务结构,将可能对公司经营业绩产生负面影响”。
另外一点是供应商集中风险。羲禾科技称,在Fabless模式下,公司对第一大供应商的采购比重到2026年上半年已上升至90.08%,晶圆产能排期、预付款安排与工艺稳定性都可能对产品交付产生重大影响。
电互连被AI算力逼到了物理极限
光互连成为必然趋势?
翻看羲禾科技的财报数据,短短几年时间,其业绩就走出了一条非常陡峭的曲线。
2023年至2025年的三年财报显示,羲禾科技营业收入从622.70万元陡增至4.61亿元,三年复合增长率达760.34%;三年的归母净利润分别为-2,834.05万元、-2,246.25万元和1.76亿元,2025年实现扭亏为盈。
2026年上半年,其实现营业收入5.69亿元,已超2025年全年,归母净利润达到1.61亿元。
羲禾科技业绩的走高,实际上反映的是这一轮全球AI产业变局中,超大规模数据中心建设对硅光芯片需求的持续旺盛。
招股书援引弗若斯特沙利文数据,2025年全球硅光集成芯片市场规模仅34.9亿元,但预计将以59.83%的复合增长率在2030年达到363.9亿元;面向NPO/CPO应用的光引擎市场,2025年规模为6.2亿元,预计2030年将达2,041.9亿元,复合增长率高达218.69%。
同时,“AI算力带宽需求也正推动硅光集成芯片新一轮技术演进,促使下一代高速率、多通道、大带宽、高密度硅光集成芯片成为竞争焦点。”招股书表示。
而另一方面,电互连被AI逼到了物理极限,光互连正被推上主位。“光互连正成为高性能算力网络连接的必然趋势”。
招股书表示,目前,AI算力集群从万卡迈向十万卡规模,基于III-V族分立光电子器件的方案“在通道密度成倍提升时,其功耗控制与封装体积进一步面临工程极限”。
根据光模块厂商测算数据,在实现相同传输速率和传输距离的条件下,硅光方案总成本可降低近20%,模块内组件体积减少近30%,功耗及可靠性表现均优于分立光电子器件方案。
LightCounting也预测,2026年硅光在光模块中的渗透率将首次超过50%。
东吴证券在9月17日发布的《光通信行业深度:AI互连需求升级,NPO/CPO拓成长空间》中则表示,光电转换位置前移,推动产业链价值向光引擎、先进封装及高密度光连接环节延伸。
但其也表示,“客户验证与量产交付仍是后续观察重点”。