财闻APP

浦发银行信用卡中心被罚320万元,8项违规涉及多个业务环节
今年以来,兴业银行、建设银行、中信银行、厦门农商行等机构收到的大额罚单中,也涉及信用卡业务违规。
据国家金融监督管理总局上海监管局(简称“上海监管局”)10月26日披露,浦发银行(600000.SH)信用卡中心因8项违规被罚款320万元,两名责任人分别被警告并罚款5万元。值得关注的是,今年以来,兴业银行(601166.SH)、建设银行(601939.SH)、中信银行(601998.SH)、厦门农商行等机构收到的大额罚单中,均涉及信用卡业务违规。
企业预警通相关关键词检索结果显示,信用卡业务违规处罚涉及授信管理、分期业务管理、异常交易监测及催收外包管理等多个环节。财经评论员付一夫对财闻表示,银行需加强信用卡业务全流程风险管控,兼顾业务发展、风险防控与消费者权益保护。
浦发银行信用卡中心因8项违规被罚320万元
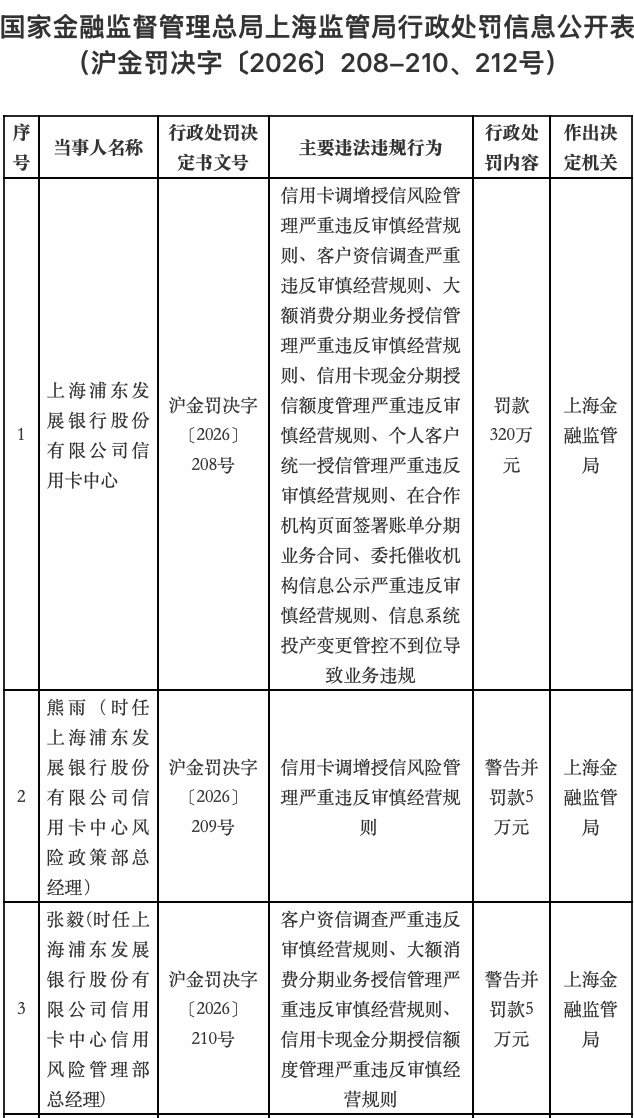
10月26日,上海监管局发布的行政处罚信息显示,浦发银行信用卡中心因8项信用卡违规被罚320万元,两名责任人熊雨、张毅分别被警告并罚款5万元。
具体违法违规行为包括:信用卡调增授信风险管理严重违反审慎经营规则、客户资信调查严重违反审慎经营规则、大额消费分期业务授信管理严重违反审慎经营规则、信用卡现金分期授信额度管理严重违反审慎经营规则、个人客户统一授信管理严重违反审慎经营规则、在合作机构页面签署账单分期业务合同、委托催收机构信息公示严重违反审慎经营规则、信息系统投产变更管控不到位导致业务违规。
值得一提的是,据企业预警通数据,今年以来(截至10月26日,下同),浦发银行收到来自金融监管总局及派出机构的罚单总金额已有2520万元。若将金融监管总局、央行、外汇局等金融监管部门及派出机构的处罚记录纳入统计,罚单总金额则为7356.45万元。(财闻注:上述金额为浦发银行整体罚单统计,非全部为信用卡业务,罚单金额包括机构和个人。)
年内多家银行因信用卡业务违规收到大额罚单
今年以来,金融监管总局官网披露的罚单中,中信银行、建设银行、兴业银行、厦门农商行等机构收到的大额罚单中,也涉及信用卡业务违规。(注:本文所称大额罚单,指处罚金额超过200万元的罚单。)
具体来看,8月,兴业银行信用卡中心被上海监管局罚款420万元,4名责任人李进、盛阳、李亚萍和姚晓分别被警告并罚款5万元。违法违规行为包括:信用卡发卡业务风险管理不审慎、大额消费分期业务授信管理不审慎、信用卡发卡业务资信审核不审慎、信用卡现金分期授信额度管理不审慎、授信额度动态管理不审慎、异常交易监测及管控不审慎、对催收业务考核及准入管理不审慎、对外包催收机构催收行为管理不审慎、催收业务信息安全管理不审慎、外包催收机构信息披露不充分。
6月,中信银行及相关责任人员因相关贷款、信用卡等业务管理不审慎,被金融监管总局罚款1140万元,责任人刘晓凯被警告并罚款5万元,白艳超、何健、张洁、刘双艺被警告。
3月,建设银行信用卡中心被上海监管局罚没合计575.27万元,两名责任人易卉卉、韩亮分别被警告并罚款5万元。违法违规行为包括:客户资信水平调查严重违反审慎经营规则、授信额度管理严重违反审慎经营规则、信用卡分期资金管理严重违反审慎经营规则、信用卡透支资金管理严重违反审慎经营规则、对高风险持卡人未采取审慎监管措施、向关系人发放信用贷款、未经资格认定从事信用卡发卡营销活动、信用卡发放严重违反审慎经营规则、预借现金分期业务严重违反审慎经营规则、可疑交易账户管理严重违反审慎经营规则、未按规定退还分期利息、发卡业务管理严重违反审慎经营规则、信用卡催收外包管理严重违反审慎经营规则、收单商户准入管理不到位。
2月,厦门农商行因相关公司治理、信贷、信用卡、理财、同业等业务管理不审慎、不到位,机构被罚款605万元;责任人中,马光东、谢滨侨、卢燕燕分别被罚款5万元,陈文勋、柯鹏海分别被警告并罚款20万元,黄少毅被警告并罚款10万元,杨平宇、李回返被警告。
另据企业预警通信息,在今年发布的罚单中,以“信用卡”为关键词在“违规事实”中检索,共筛选出60条处罚记录(包括机构和个人)。从检索结果所列违规事由来看,相关处罚原因涉及信用卡授信风险管理、发卡业务资信审核、分期业务管理、授信额度调整及动态管理、风险分类、异常交易监测及管控、催收外包管理等多个环节。同时,部分罚单记录涉及信用卡汽车分期业务、分期资金管理、分期利息退还、内控执行等方面的违规。
(财闻注:数据为企业预警通关键词检索结果,来源包括金融监管总局、央行、外汇局等金融监管部门及其派出机构,仅供参考。)
多环节违规暴露风控体系短板
对于上述罚单的情况,付一夫对财闻分析称,主要是因为前期信用卡业务粗放扩张积累的存量风险,在行业缩量提质的转折期集中暴露。
过去,信用卡业务竞争注重发卡量,客群持续下沉,多头授信、“以卡养卡”等现象较多。当居民现金流承压、共债风险上升时,信用卡业务面临的风险压力随之增加。
当前,银行在收缩授信的同时,存量客户的风险仍在释放,如果资信调查、额度调整、分期资金流向、催收外包等环节未能同步加强管控,就会出现前端放宽、中端失守、后端失控的连锁反应。
付一夫认为,部分罚单涉及资信调查、授信管理、分期业务、催收外包及信息系统变更等多个环节,反映出信用卡业务风控体系整体没有跟上业务周期切换节奏。
因此,银行应加强信用卡业务全流程风险管控,将风控从发卡环节的单点审核,延伸至贯穿客户全生命周期的动态管理。
具体来说,资信调查不仅要关注申请环节,还应加强授信后的持续监测;额度调增应有可核实的收入或行为依据,分期资金流向要有穿透手段,异常交易要能触发自动预警;催收环节则要加强对外包机构的管理,完善外包机构准入和考核机制,将行为合规与消费者权益保护纳入重要考核指标;信息系统投产变更相关违规提示,技术管控已成为信用卡业务合规管理的重要环节,系统权限管理和上线流程应与业务风控相衔接。
银行应通过明确各环节责任、完善管理机制,提升信用卡业务的可持续经营能力,“放宽标准的代价不只是收到罚款,更是可持续经营能力的流失。”
业务发展、风控、消保应兼顾推进
银行需要承认,“信用卡的规模红利已经结束,行业正在经历的缩量调整,会挤掉粗放扩张期留下的泡沫,把资源从睡眠卡和共债客群中撤出来,转向有真实还款能力的客群和刚需消费场景”,付一夫认为。
在这个阶段,业务发展、风险控制与消费者权益保护是一体三面,需要统筹兼顾、一体推进。加强过度授信管理有助于保护消费者权益,规范分期收费、催收行为,也有利于信用卡业务的可持续经营。
付一夫认为,未来信用卡业务合规管理可重点关注三个方面:一是加强贷前客群质量审核,防范风险识别不到位;二是强化贷后管理,动态识别资金用途和共债风险;三是加强催收外包全流程管理,做好信息安全和投诉处理。随着监管持续强调审慎经营与消费者权益保护,银行还需进一步提升合规管理能力,将其融入信用卡业务经营的各个环节。