财闻APP

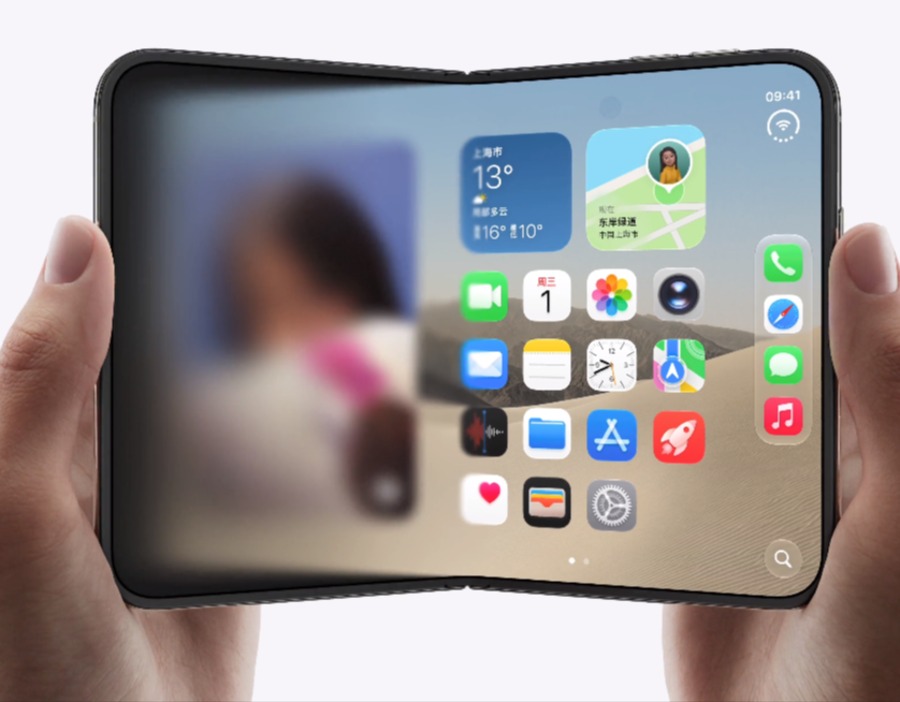
苹果折叠屏出货目标上调44%至1400万台,供应链放量预期明确
苹果上调折叠屏出货目标,通讯器材零售额高增,产业链有望延续催化;AI基建高景气持续,半导体国产化加速发展。
截至10月28日13点11分,上证指数涨0.75%,深证成指涨2.09%,创业板指涨3.23%。自动化设备、半导体、工业母机等板块涨幅居前。
ETF方面,消费电子ETF易方达(562950)涨5.06%,成分股方正科技(600601.SH)、科达利(002850.SZ)涨停,君正股份(300223.SZ)、长盈精密(300115.SZ)涨超10%,兴森科技(002436.SZ)、瑞芯微(603893.SH)、汇顶科技(603160.SH)、圣邦股份(300661.SZ)、水晶光电(002273.SZ)、顺络电子(002138.SZ)涨超5%。
【消息面上:苹果折叠屏预购火爆且上调出货目标,通讯器材零售额高增】
苹果首款折叠屏手机iPhone Duo预购需求火爆,官网交货日期延后至明年1月底,苹果称消费者反应“热烈非凡”,为折叠屏供应链带来放量预期。据新华财经10月27日报道,苹果上调折叠屏出货目标,新品发布有望延续产业链催化。据证券日报10月27日报道,前三季度限额以上单位通讯器材类零售额同比增长18.1%,其中9月单月同比增长31.1%,增速在16类商品中位居第一。
【券商观点:开源看好折叠屏催化;东莞看好PCB修复;国联民生看好磷化铟量价齐升;东海看好AI基建景气】
开源证券表示,终端:苹果上调折叠屏出货目标,新品发布有望延续产业链催化。据DigiTimes援引供应链消息,苹果已将首款折叠屏手机iPhoneDuo未来12个月出货目标由970万台上调至1400万台,增幅约44%。此外,苹果将于10月28日发布新一轮产品,预计推出搭载M6芯片的新款入门级MacBookPro、升级版iMac及新款iPadmini。终端市场整体需求仍承压,据IDC数据,2026年第三季度全球智能手机出货量同比下降22.0%,创迄今为止季度大同比降幅。
东莞证券表示,周观点:多家PCB产业链公司Q3业绩超市场预期,反映二线PCB集中顺价及外溢订单所带来的业绩修复,以及CCL处于传统FR4多轮涨价及AICCL放量的业绩快速释放期。近期板块调整较大,但下游满产满销,产品升规趋势明确,当前AIPCB、载板、CCL等核心环节龙头对应明年估值已经快速回落,看好后续板块投资机会。另外本周即将迎来海外CSP业绩大考,建议密切关注AI商业化进程、资本开支表态。
国联民生表示,投资建议:磷化铟衬底是800G/1.6T高速光模块中EML、DFB激光器及高速探测器的关键核心材料,AI数据中心对中/长距离光互连需求增长,叠加长晶设备交付周期长、客户认证壁垒高、高纯红磷进口收紧及出口管制等多重供给约束,行业供需缺口高,供需关系紧张抬高磷化铟衬底价格,行业或进入量价同步上行的阶段。
东海证券表示,投资建议:行业需求在AI驱动下依然较为旺盛,且供给端产能布局缓慢,三季报整体业绩良好,基本面高景气度或继续持续到2027年。综合考虑,我们认为AI基建高景气或持续,半导体国产化依然加速发展,但目前全球半导体估值处于较高分位,国内科技行业经过调整,估值有所回落,风险有所释放,但市场资金依然较为谨慎,建议逢低关注AI与国产化的结构性机会为主。
【个股拆解】
君正股份(300223.SZ):北京君正集成电路股份有限公司的主营业务是集成电路芯片产品的研发与销售。公司的主要产品是存储芯片、计算芯片、模拟芯片。
长盈精密(300115.SZ):深圳市长盈精密技术股份有限公司的主营业务是开发、生产、销售智能终端及电子产品精密零组件、新能源关键结构件及连接组件、具身智能与新兴科技硬件。公司的主要产品是智能终端、电子产品精密零组件、新能源关键结构件及连接组件。
方正科技(600601.SH):方正科技集团股份有限公司的主营业务是印制电路板(PCB)的研发设计、生产制造及销售。公司的主要产品是高多层板、HDI板、软硬结合板、个性化定制PCB。
科达利(002850.SZ):深圳市科达利实业股份有限公司的主营业务是电池精密结构件和汽车结构件研发及制造。公司的主要产品是新能源汽车动力电池精密结构件、储能电池精密结构件、消费类电池精密结构件、汽车零部件。
兴森科技(002436.SZ):深圳市兴森快捷电路科技股份有限公司的主营业务是PCB印制电路板,IC封装基板和半导体测试板,双面、多层印制线路板的设计、生产、购销,数字视频监控系统制造,工业控制计算机及系统制造,伺服控制机构制造,智能车载设备制造,计算机软硬件及外围设备制造。公司的主要产品是PCB印制电路板、半导体测试板、IC封装基板。
【关注思路】
消费电子ETF易方达(562950.SH)跟踪消费电子指数(931494.CSI),被市场定位为“全球算力硬件上游”指数产品。该指数覆盖了PCB、MLCC、光互联等算力硬件的核心领域,成分股中包含了多家在光通信硬件产业链中具有重要地位的企业,前五大权重股包括立讯精密、寒武纪、工业富联、中芯国际、兆易创新。投资者可关注该产品在光通信景气周期和AI算力硬件升级背景下的配置价值。