财闻APP

金山办公前三季度营收增长21.57%,AI生产力加速全球扩张
中金公司维持金山办公“跑赢行业”评级和400元目标价不变,认为业绩符合预期。
10月27日,金山办公(688111.SH)交出了2026年第三季度成绩单。
从报告来看,今年前三季度金山办公实现营收50.79亿元,同比增长21.57%;归母净利润为26.37亿元,同比增长123.77%,扣非净利润26.02亿元,同比增长126.48%。
单看第三季度,金山办公业绩出现明显的波动,在营收同比增长16.11%的情况下,归母净利润却同比骤降72.30%。经营活动产生的现金流量净额为4.67亿元,同比下滑13.23%。
对于第三季度净利润的下滑,金山办公解释称,主要系第三季度内公司部分对外投资基金项目的投资收益降低所致,若剔除基金相关投资收益,以及股份支付费用等因素,报告期内归母净利润为5.39亿元,同比增长8.44%。
从营收结构来看,WPS个人业务等主营业务在金山办公的业绩中各自扮演着不同的角色。其中,WPS个人业务依然是其营收的基本盘,第三季度实现收入10.50亿元,同比增长16.78%,且增速较上半年提升3.59个百分点。
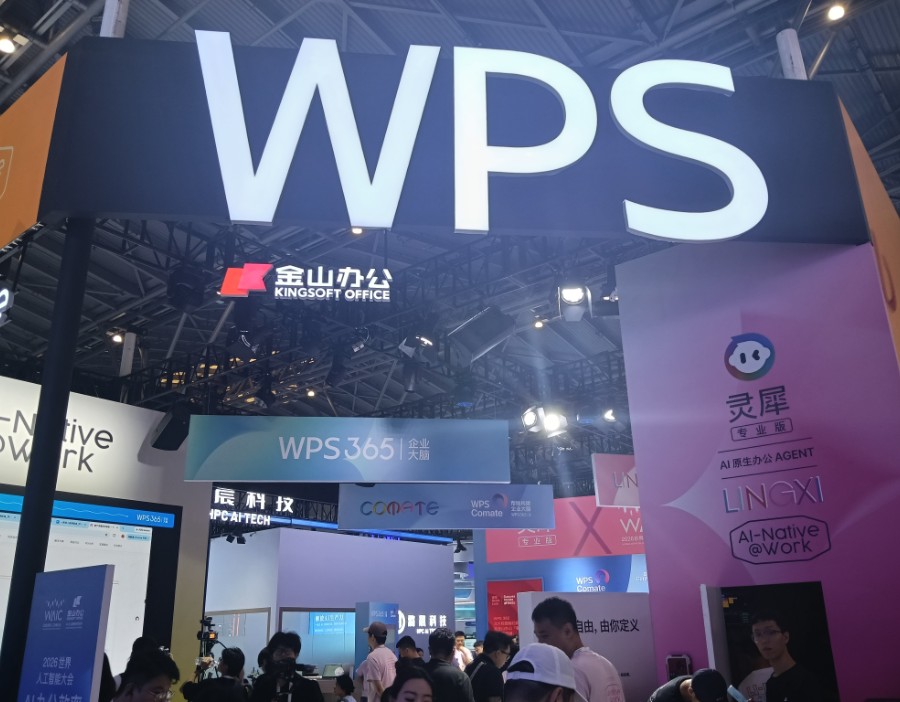
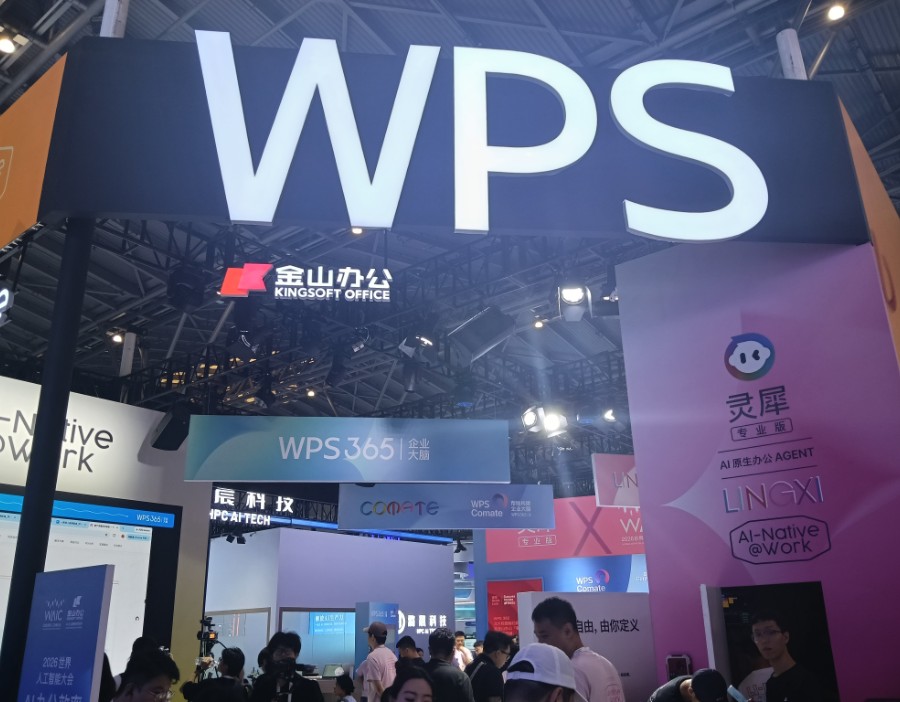
驱动这一增长的核心变量已经不是单纯的用户自然增长,而是AI功能对付费转化率和客单价的同步拉动。全新版AI原生办公产品“灵犀”上线后,文档生成、协同审阅等能力被串成连续的工作流,有效带动用户付费转化率及客单价的同步提升。截至9月末,WPS Office全球月度活跃设备数为6.78亿,其中PC版3.41亿,同比增长7.83%。
组织级业务方面,WPS 365业务在第三季度收入2.70亿元,同比增长33.83%,增速继续领跑。金山办公方面表示,报告期内,公司持续推进WPS 365智能化升级,面向组织级客户提供AI办公产品WPS Comate,构建AI时代的企业大脑,巩固央国企客户的同时,提升了民营企业与地方国企客户的覆盖广度和深度,推动该业务收入保持快速增长。
此外, WPS软件业务第三季度收入为4.14亿元,同比增长5.78%。
值得注意的是,机构对金山办公这份财报的定调,倾向于把单季利润波动与主业趋势分开看待。中金公司(601995.SH)维持金山办公“跑赢行业”评级和400元目标价不变,认为业绩符合预期,核心逻辑在于WPS个人业务增速延续上行、WPS 365在高基数下仍维持较高增长,以及AI产品对付费转化率和客单价的拉动正在兑现。
财通证券(601108.SH)在研报中指出,金山办公围绕“AI、协作、国际化”推进产品升级与商业化,伴随个人AI价值提升、企业级AI应用深化及政务AI场景拓展,公司有望持续向AI办公生产力平台演进,维持“增持”评级。
不过,在市场层面,10月28日,金山办公发布三季度财报后的首个交易日,公司股价下跌8.75%,前一个交易日下跌3.2%,两个交易日股价累计下跌近12%。对此,专注资本市场研究、咨询机构LensAI创始人况玉清接受财闻采访时表示,金山办公股价下跌可能既有业绩波动的影响,但更多的还是受整体指数的拖累,当前市场“环境很不好”。