财闻APP

大盘收缩期,石头科技的“逆势质量增长”是怎样炼成的?
在清洁电器均价下行、价格战未退之际,石头科技同时做到了份额提升、价盘坚挺、费用率下降。
2026年第三季度,清洁电器行业交出的国内成绩单并不好看,多数企业在“以价换量”中消耗了利润。但石头科技(688169.SH)的三季报提供了一个逆势增长的案例。
最新的奥维云网数据显示,Q3国内扫地机器人零售额30.20亿元,同比下滑12.41%;洗地机零售额27.67亿元,同比下降8.75%,且洗地机均价同比降幅高达12.58%。
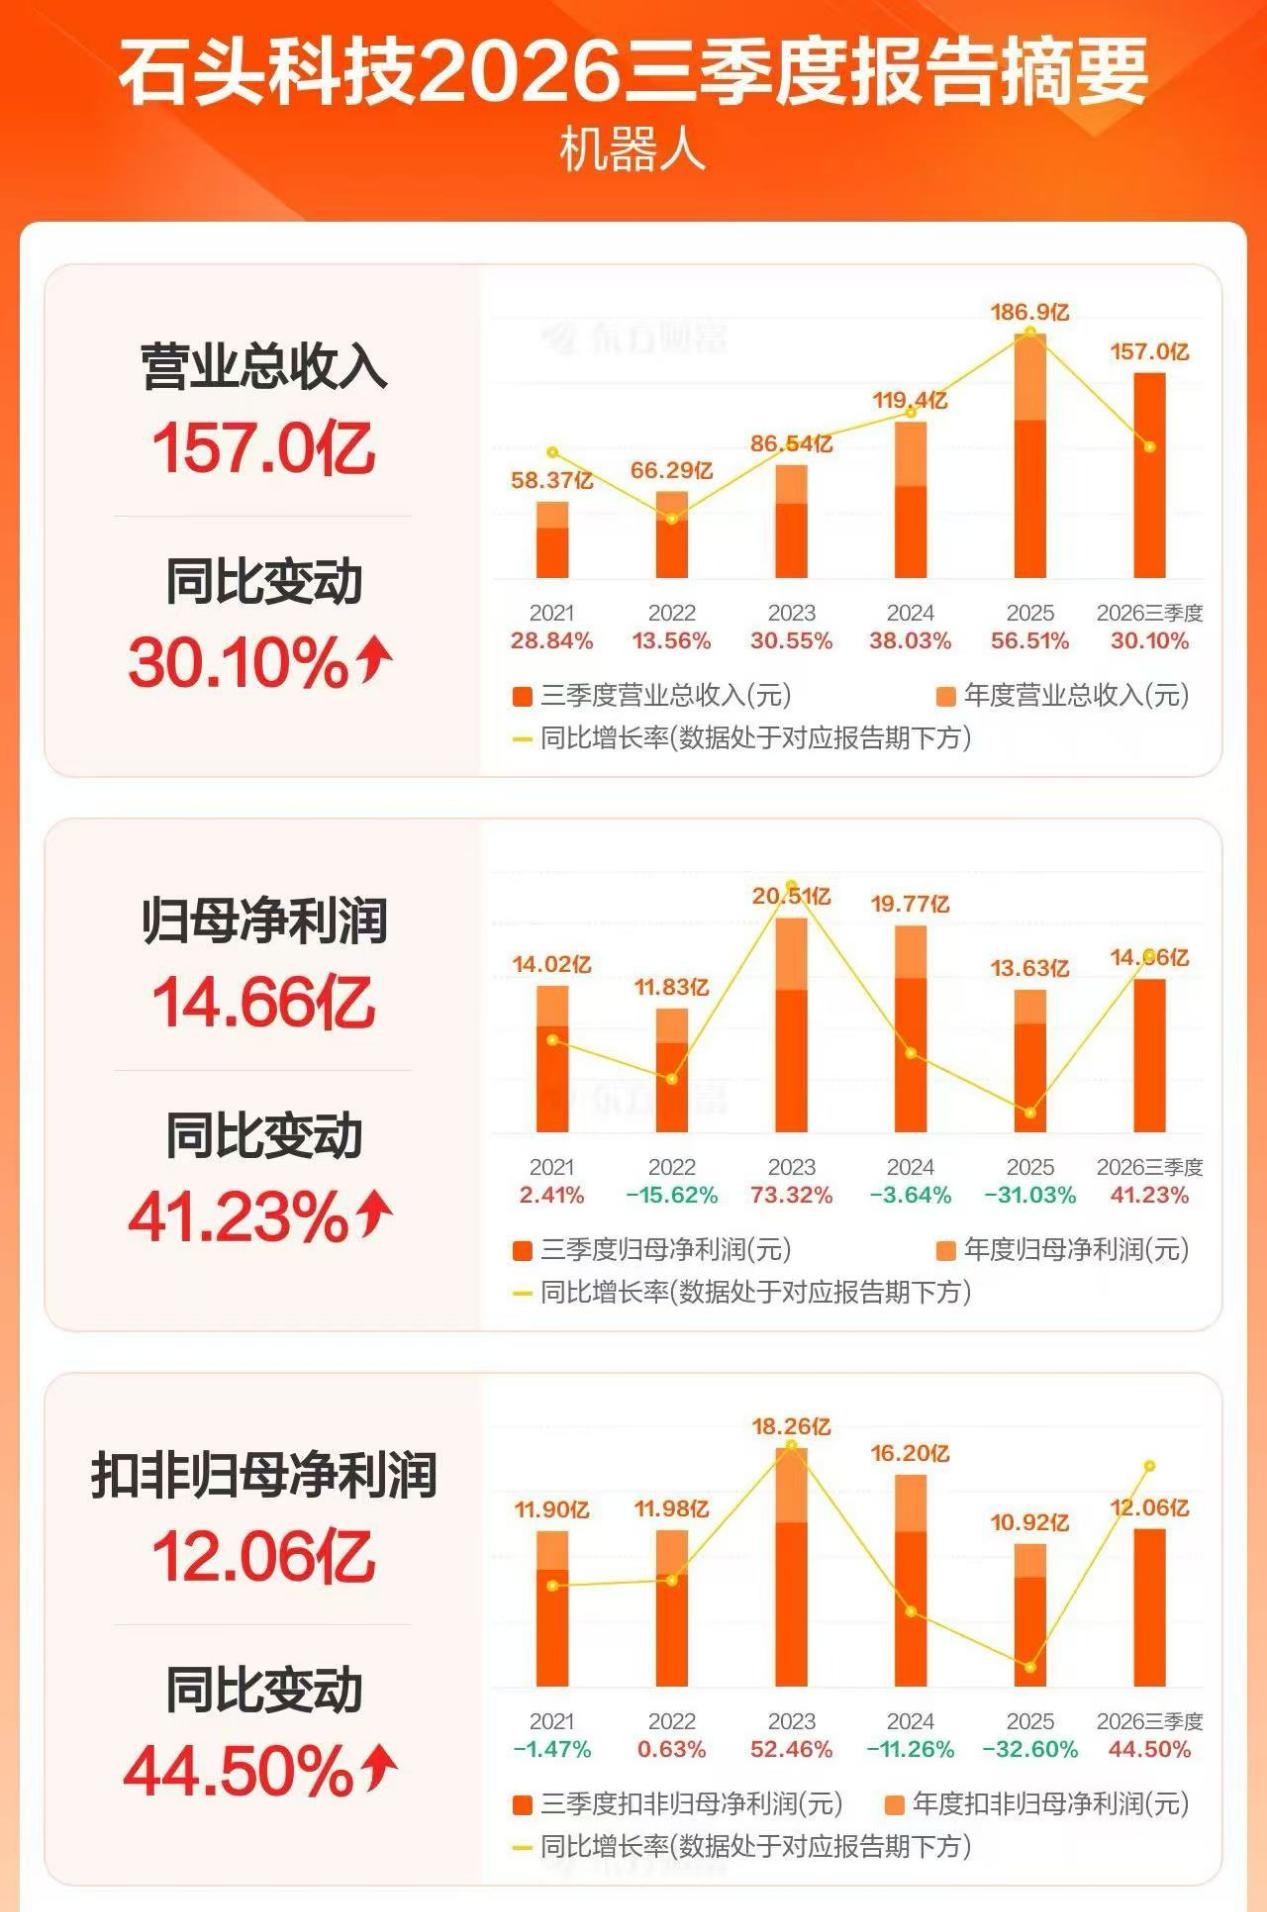
石头科技Q3营收56.14亿元,同比增长34.85%;归母净利润4.79亿元,同比增长33.01%;前三季度扣非净利润增速44.50%,跑在营收增速30.10%前面。
值得一提的是,在清洁电器均价下行、价格战未退之际,石头科技同时做到了份额提升、价盘坚挺、费用率下降。
利润跑赢收入:费用率下行与技术复用的成本结构
纵观石头科技三季报,Q3归母净利润增速33.01%略低于营收增速34.85%,但前三季度扣非增速44.50%显著高于收入增速。
其中,Q3销售费用率同比下降3.1个百分点,研发费用率同比下降约2.4个百分点,期间费用率从上年同期的较高水平降至30.9%。
值得注意的是,销售费用率的下降并非单纯"少花钱",而是在收入规模扩大的同时,单位收入所需的投流与渠道补贴强度在降低。当品牌认知和渠道位置形成自然流量后,同样的收入增量不再需要匹配同等幅度的费用投入,净利率就可以先于毛利率获得修复。
受存储芯片等原材料涨价与汇率波动拖累,石头科技Q3毛利率同比下降2.15个百分点到39.99%,同友商科沃斯(603486.SH)Q3单季度39.63%毛利率相对持平。但费用端的对冲使归母净利率同比仅微降0.1个百分点,主营盈利能力在成本逆风中保持了基本平稳。
此外,前三季度确认的IEEPA关税退税约2.14亿元对利润端形成了一次性增厚,但即使剔除这一因素,扣非净利润的内生增速仍然可观,利润改善的主线并非依赖非经常性收益。
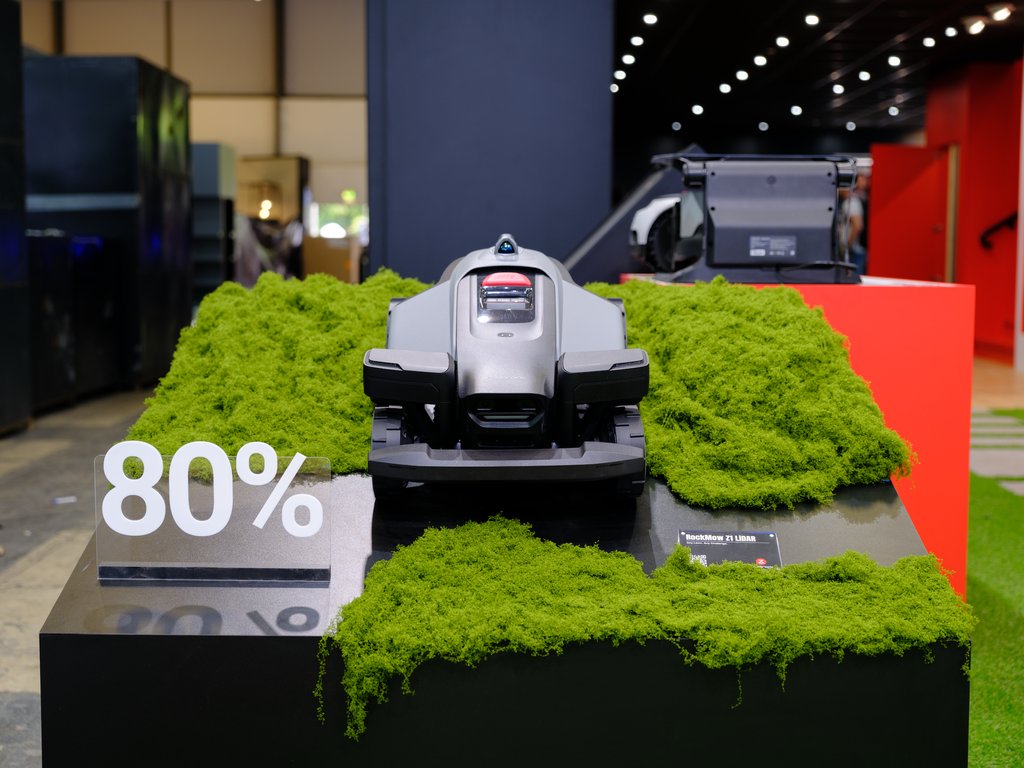
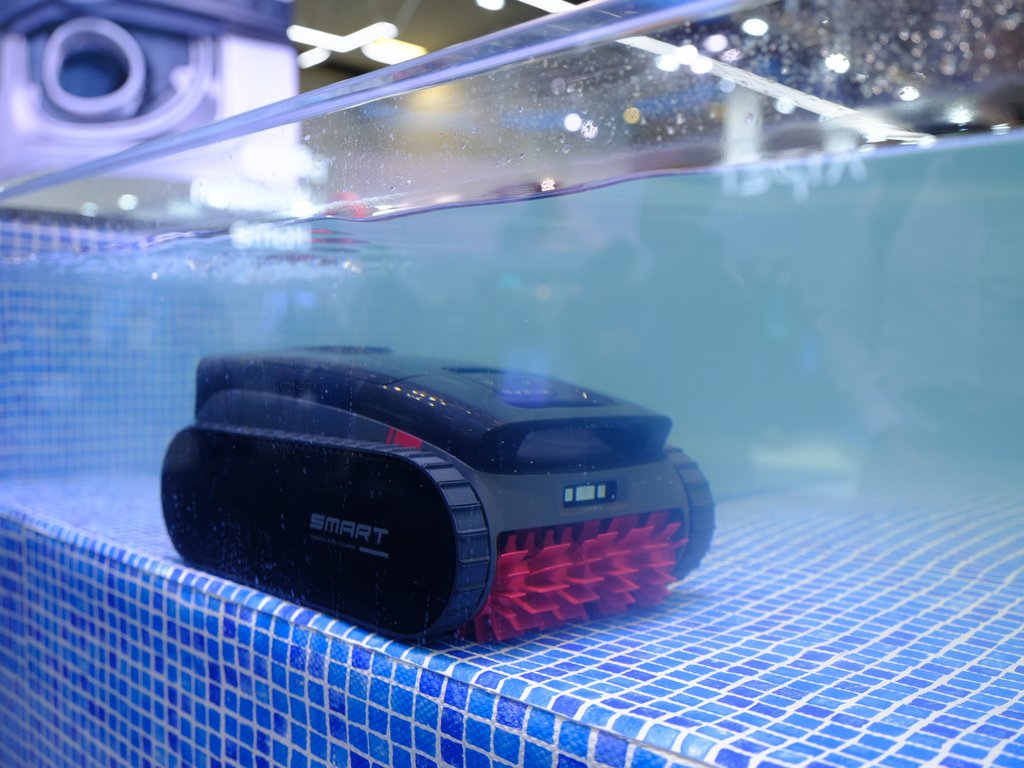
技术中台复利也让石头科技成本结构得以优化。Q3期间,石头科技在IFA 2026上,面向全球发布了泳池清洁机器人RockAqua P1,同步展出了第二代割草机器人RockNeo Q2 LiDAR,完成了“室内地面—庭院草坪—水下清洁”的场景矩阵延伸。
如果孤立地看,这只是新品类发布的常规动作;但如果放回费用与研发的框架里看,它的意义在于技术复用的成本结构。其中,割草机器人复用了扫地机积累的激光雷达感知与SLAM建图能力,泳池机器人复用了路径规划与运动控制逻辑,核心能力以标准化模块的形式横向迁移,而非每个品类从零搭建团队和供应链。这意味着石头科技新品类拓展的边际研发成本在下降,产品落地周期在缩短。
前三季度其研发投入10.45亿元,占营收比重6.66%,绝对额仍在增长,但收入规模扩大后研发费用率同比下降,这就是"研发投入—技术沉淀—多品类复用—规模反哺"循环开始运转的财务证据。
目前,割草与泳池业务仍处于投入期,Q3割草机器人亏损同比缩窄,泳池机器人节奏相对谨慎。短期不贡献显著利润,但它们决定了石头长期估值的天花板:当扫地机与洗地机的室内协同进入稳态增长后,户外庭院与水下清洁提供的是另一条以相同技术底座为起点的增长曲线。
双品类结构:扫地机守正,洗地机出奇
石头科技过往的标签是“扫地机单品龙头”,但Q3的结构已经发生了变化。
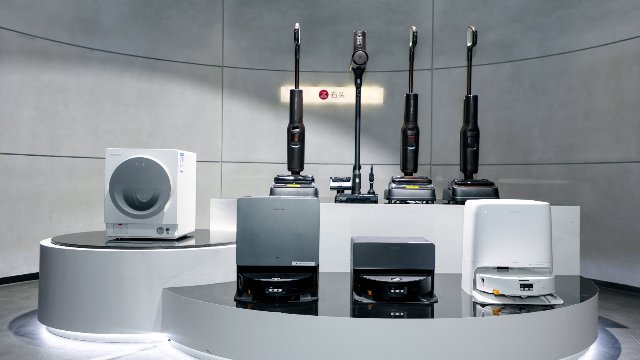
根据三季报,扫地机基本盘在行业缩量中实现了逆势正增长,G30S Ultra等旗舰机型站稳高端价格带,P30 Pro在活水品类中补强了中高端产品力。这块业务的核心功能是守住高端话语权和利润基本盘。
而增量弹性来自洗地机。Q3石头洗地机零售额7.52亿元,同比增长23.27%,份额27.17%,同比大幅提升7.06个百分点,在主流品牌中份额提升幅度居前。在洗地机行业整体均价下滑超过12%的环境下,石头洗地机均价2038元/台仍为头部最高,说明其增长并非依靠低价切入,而是靠蒸汽清洁、防缠绕等差异化产品力在中高端价格带完成了份额跨越。
扫地机守正、洗地机出奇的双品类结构,使公司在单一品类周期波动之外获得了第二层缓冲。
市场方面,海外市场仍是Q3收入超预期的重要来源。中金研报估计,Q3石头科技扫地机海外收入同比增长约35%,环比Q2提速;洗地机海外实现高双位数增长,北美市场在Q2导入后稳步推进。
值得注意的是增长的节奏质量。2026年亚马逊(AMZN.US)Prime Day从7月前置至6月,这意味着部分海外大促收入被提前确认在了Q2,Q3天然面临"大促真空"的基数扰动。但石头科技Q3海外日常销售仍然保持了稳健增长,这说明增长并不完全依赖单一大促的脉冲拉动。
渠道侧,欧洲市场MediaMarkt、Carrefour等主流零售系统持续入驻,北美在Costco之后进一步进入Walmart部分渠道,线下渠道的纵深拓展正在把海外增长从“大促驱动”逐步转向“日常货架驱动”。
IDC认证,石头科技2026上半年全球扫地机器人出货量、销售额双第一,以及Prime Day七国扫地机品类第一,为全球化叙事提供了第三方数据锚点。
长期来看,欧洲主要市场的扫地机渗透率仍显著低于挪威等高渗透国家,线下渠道的持续下沉意味着海外增长的空间尚未触及天花板。
在一个国内大盘收缩、均价下行的季度里,公司同时做到了份额提升、价盘坚挺、费用率下降和扣非利润增速跑赢收入。公司经营管控能力在行业调整期的集中兑现。
份额的含金量:价盘守得住,增长才不是“借来的”
行业下行期,份额提升并不稀奇,降价换量是最容易的动作。但需要进一步追问的是:份额涨了,价盘守住吗?
奥维云网的数据显示,Q3石头科技扫地机器人零售额9.19亿元,同比增长2.24%,是头部品牌中少数保持正增长的品牌;零售额份额30.44%,同比提升4.34个百分点。
价格方面:石头科技扫地机均价3896元/台,为头部最高,价格指数120.64同样居首;行业均价同比下降5.41%,石头仅下降4.06%。
洗地机侧,石头均价2038元/台同样领跑,价格指数121.57同比提升9.06个百分点,而行业洗地机均价同期下降了12.58%。
一边是品类跌得最少,另一边是品类价格指数还在抬升。从商业逻辑看,降价换来的份额是“借来的”,价盘一旦松动就很难收回。清洁电器是典型的耐用消费品,用户换机周期长、复购频率低,价格体系一旦向下击穿,不仅当期毛利受损,还会重塑消费者对品牌的价值预期。此后再想回到高端价格带,需要付出数倍的品牌重建成本。
行业内不少品牌正是陷入“降价—份额短暂回升—均价继续下探—利润被侵蚀”的循环,份额数字好看,但含金量在持续稀释。
石头科技的不同在于,它的份额扩张发生在价格体系稳定的前提下。扫地机均价仅下降4.06%、降幅小于行业,洗地机价格指数同比抬升9.06个百分点、均价仍为头部最高。这意味着新增份额不是从低价带"捡"来的,而是从中高端价格带“抢”来的。
支撑这一点正是石头科技的产品力:扫地机的旗舰机型卡位高端、洗地机以蒸汽清洁、防缠绕等差异化功能建立卖点,消费者为功能付费而非为折扣付费。这一点与费用端的变化互为印证。石头Q3销售费用率同比下降3.1个百分点。
价盘稳、费用省、份额升三者同时成立,才构成“质量增长”的完整闭环,也解释了为什么在行业均价下行、价格战未退的季度里,石头科技的扣非利润增速能够跑赢收入增速。