财闻APP

巴菲特指定接班人三日加仓这家北美音频娱乐公司,看中的是什么?
伯克希尔实益持股Sirius XM Holdings 37.6%股份,位居第一大股东,该笔投资持仓市值约40亿美元,在伯克希尔股票组合中占比约1%,位列前二十大重仓股。
当地时间11月4日,SEC披露的Form 4文件显示,伯克希尔·哈撒韦在10月30日至11月3日的三个交易日内连续增持Sirius XM Holdings(SIRI.US),合计买入92.43万股,耗资约2689万美元。这是Sirius XM发布超预期三季报并上调全年指引后,伯克希尔首次连续加仓,也使其持股比例进一步逼近38%。
Form 4文件(编号0001193125—26—445930)显示,增持分三日完成:10月30日以28.89美元加权均价买入74.4万股,为三日最大单笔;11月2日以29.47美元买入6.70万股;11月3日以30.23美元买入11.33万股。三笔合计92.43万股,对应约2689万美元。
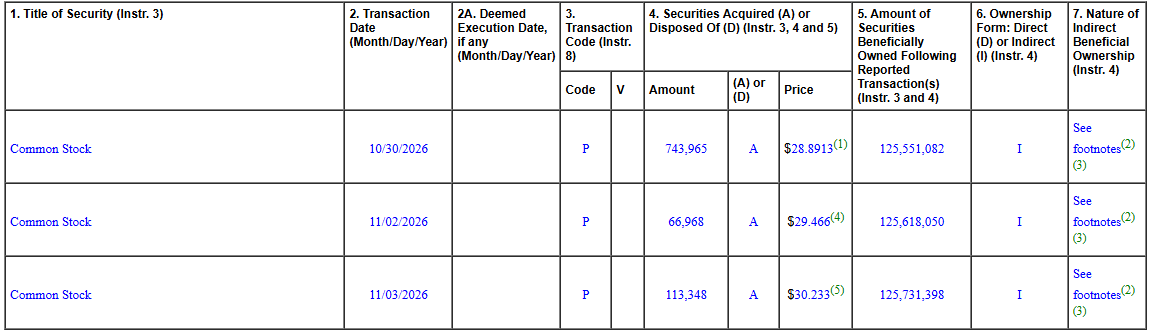
交易完成后,伯克希尔实益持股升至约1.257亿股,按当前总股本计算持股比例约37.6%,稳居第一大股东。持股结构上,约1.097亿股由GEICO直接持有,剩余约1598万股分散于伯克希尔合并养老金计划、BNSF主退休信托、精密铸件公司主信托等子公司账户。按Barron's测算,该笔持仓市值约40亿美元,在伯克希尔股票组合中占比约1%,位列前二十大重仓股。
三季报构成加仓“触发器”
SiriusXM是北美领先的音频娱乐公司,公司提供涵盖音乐、谈话、新闻、体育和播客的直播、点播及人工精选编排节目,各平台每月触达约2.55亿听众。
此次增持的时间节点紧贴业绩披露。10月29日,Sirius XM公布2026年三季度业绩:营收21.5亿美元,与预期基本持平;净利润3.17亿美元,同比增长7%;调整后EBITDA6.94亿美元,超出市场预期约4.3%,利润率同比提升1个百分点至32%;自由现金流2.93亿美元,同比增长14%,自由现金流利润率从上年同期的11.9%升至13.6%。公司同时将2026年营收、调整后EBITDA、自由现金流三项指引各上调2500万美元,最新目标分别为85.5亿、26.5亿和14.0亿美元,为连续第二个季度上修。
管理层在电话会上将改善归因于结构性降本、卫星资本开支周期下行以及播客与程序化广告的边际复苏,并明确表示随着杠杆率回落至长期目标区间,2027年将显著加快回购节奏。这一“现金流修复—杠杆达标—回购提速”的路径,构成了伯克希尔加仓的核心逻辑支撑。
三季报后,华尔街评级呈现“偏多共识、内部分歧”的格局。高盛的转向最受关注:业绩发布后其最初仅将目标价上调至33美元、维持“中性”;11月3日正式将评级从中性上调至买入,目标价从33美元升至37美元,理由包括频谱资产的可选价值以及YouTube广告合作带来的增量贡献。Rosenblatt维持买入并将目标价从46美元上调至47美元;Guggenheim重申买入、目标价37美元,看好运营效率驱动的利润率持续改善。
空头一方,美国银行维持跑输大盘、目标价27美元,担忧订阅用户增长见顶与流媒体长期竞争压力。据TipRanks统计,过去三个月覆盖该股的9家机构中,5家买入、3家持有、1家卖出,共识评级为“适度买入”,平均目标价隐含约25%的上行空间(财闻注:S&P Global同期统计的14位分析师共识为“持有”,平均目标价34.31美元,口径差异源于样本与分类方法不同)。
阿贝尔接手后,为数不多获得增持的“韦施勒遗产”
值得注意的是,Sirius XM在伯克希尔的持仓版图中是一个特殊的存在:约40亿美元的市值,在伯克希尔前二十大重仓股中排在末段,规模远不足以与苹果、美国运通、可口可乐或Alphabet相提并论。但正是这种“不大不小”的仓位,恰好处于阿贝尔资本配置逻辑的一个关键区间——它既不需要动用数百亿美元级别的全资并购火力,又足以在业绩拐点确认后以增量资本表达判断。
继任者阿贝尔的配置优先级在2026年已经清晰成型:现金首先以美债形式持有,作为“战略底气”和财务独立的保障;并购优先考虑能够全资控股、并通过运营优化释放价值的标的;股票层面的操作则更集中、更主动,对高确信度仓位在条件成熟时加码。他亲自经手的资金流向也印证了这一排序:上半年全资收购的支出(68亿美元泰勒·莫里森)显著高于股票买入(不足30亿美元),而回购伯克希尔自身股票的规模又高于多数外部股票操作。
在这一框架下,Sirius XM的增持不属于阿贝尔的“主战场”——它不是控股型并购,也不涉及运营整改。但它符合阿贝尔对“现金流可验证”的一贯要求:三季报自由现金流2.93亿美元、同比增长14%,全年FCF指引上调至14亿美元,杠杆率回落至目标区间,管理层明确2027年加快回购。对于一个偏好“先看到现金流修复的证据,再配置增量资本”的CEO而言,业绩拐点后的连续三日加仓,是一种低承诺、高信息量的资本表达:金额不大,但方向明确。
更值得注意的是阿贝尔对高资本开支资产的态度在这一持仓上的投射。Sirius XM的卫星资本开支周期正在下行,这与阿贝尔在BHE体系中长期打交道的重资产节奏形成对照——他习惯的是长周期、重资本、受监管回报约束的基础设施资产,而Sirius XM恰好处于资本开支强度下降、自由现金流加速释放的阶段。一个对高资本开支有天然容忍度、同时又以FCF为最终标尺的配置者,最容易在“capex下行+ FCF上行”的交叉点上加仓。这或许是这笔加仓时点选择的可能原因。
与此同时,阿贝尔并未将Sirius XM升格为组合的核心持仓。伯克希尔的集中投资框架以苹果、美国运通、穆迪、可口可乐为底仓,Alphabet是科技敞口的主要载体,Sirius XM的角色是在底仓之外提供现金流与股息收益的卫星仓位。而阿贝尔对韦施勒“小袖套”的处理方式是:保留其独立运作的空间,但在组合层面进行选择性清理——2026年一季度,伯克希尔清仓或减持了此前归于韦施勒和康姆斯的大量持仓,而DaVita与Sirius XM被保留下来。保留本身就是一个信号:这两只经典价值股在阿贝尔的“现金流可验证”标准下仍然合格,但它们的规模决定了它们不会被赋予过高的组合权重。
韦施勒建立了Sirius XM的仓位,阿贝尔则在业绩拐点确认后执行了加码。前者提供的是“买什么”的判断,后者提供的是“何时加、加多少”的节奏。这笔加仓不完全是“韦施勒风格的延续”,也不完全是“阿贝尔新策略的样本”——它是两种资本配置语言在一个中型仓位上的叠加:经典价值投资识别出的资产,被新任CEO以更主动、更时机敏感的方式重新确认。