财闻APP

净利降28%、买谷歌亏17亿美元 巴菲特继任者手握3774亿现金却发日元债要投向哪儿?
96亿美元回购和3774亿美元现金,是阿贝尔给出的第一个明确态度:不急着出手,但也不闲着。
财报刚发完,阿贝尔已经在为下一笔日本投资找钱了。
11月9日,彭博曝出伯克希尔已聘请瑞穗和美银证券,筹备自4月以来首次日元债券发行。这是巴菲特卸任CEO后,伯克希尔的第二次日元债发行。
三季报刚披露3774亿美元现金储备创历史新高,紧接着就传出要借日元。净利降28%的同时,又砸96亿美元回购自家股票。手握创纪录现金、一边回购一边借债——“股神”继任者格雷格·阿贝尔掌舵下,“后巴菲特时代”的伯克希尔到底要往哪儿走?
净利降28%背后保险在失速
北京时间11月7日晚间,伯克希尔公布截至2026年9月30日的第三季度财报。
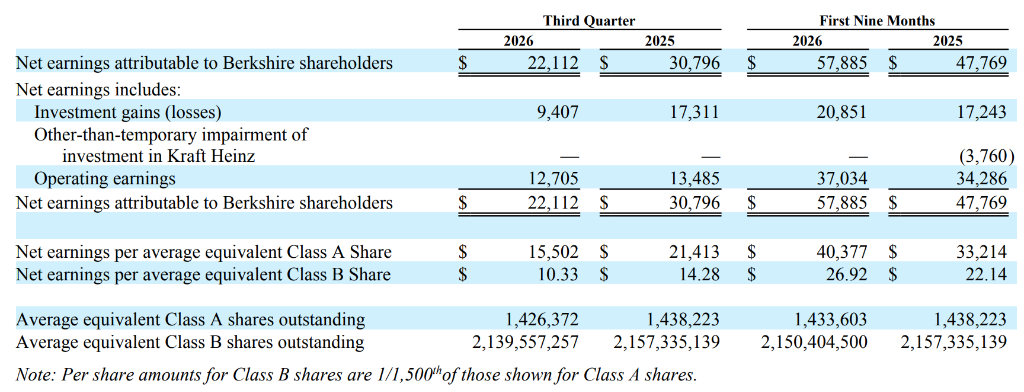
数据显示,当季公司净利润为221.12亿美元,同比下降28%,净利下滑的主因是投资收益从173亿降到94亿。不过,正如伯克希尔自己在财报里照例写了那句老话:单一季度的投资损益“通常毫无意义”。
真正值得盯的,是营业利润——127.05亿美元,同比下降5.8%。降幅不大,但拆开看,里面有一道裂缝。
保险业务表现疲软是公司营业利润下降的重要原因之一。三季度,公司承保利润13.52亿美元,同比暴跌42.9%。诡异之处在于:今年前三季度美国基本没发生重大巨灾,而去年同期光是加州山火就造成了约8.5亿美元的税后损失。在没有天灾的年份,承保利润反而少了四成,说明问题不在外部,在结构。
核心压力来自于伯克希尔旗下全资子公司GEICO(政府雇员保险公司)。其综合成本率从去年同期的84.3%升到91.4%,赔付率和费用率双双走高。KBW分析师Meyer Shields判断:这不是一次性扰动,是车险定价周期和赔付成本上行带来的结构性压力。保险浮存金约1785亿美元,是伯克希尔的根基,承保端能不能稳住,是阿贝尔接下来几个季度最需要回答的问题。
回购的信号:买自己最划算
阿贝尔的动作,比数字更能说明风格。
第三季度,伯克希尔回购了96.47亿美元自家股票,环比二季度的45亿翻了一倍多,是公司历史上最大的单季回购。更值得细看的是价格:7月回购均价约496美元,8月升到504美元,9月进一步升至506.64美元。阿贝尔在股价逐月走高的过程中加速买入,而不是等待回调。
伯克希尔的回购规则很特别:只有当CEO在咨询董事长后认为回购价格“低于伯克希尔保守估算的内在价值”时,才被允许执行。换句话说,96亿美元背后是一个判断:在500美元附近,伯克希尔比市面上大多数标的更值得买。
与此同时,伯克希尔在三季度从上半年的股票净买入转为净卖出约4.26亿美元。现金储备则继续膨胀至3774亿美元,再创历史新高。回购只花掉了现金池的2.5%——公司的造血速度,远快于阿贝尔花钱的速度。
谷歌升至第一大重仓股,但这笔账目前是浮亏的
回购讲的是“自家股票便宜”的故事,AI押注讲的是另一个故事。
三季报显示,截至9月30日,伯克希尔股权投资公允价值总额的65%集中于Alphabet(谷歌母公司)、美国运通(AXP.US)、苹果(AAPL.US)、美国银行及可口可乐(KO.US)。尤其值得一提的是,自2025年建仓后,谷歌进一步跃升至伯克希尔第一重仓股。
今年6月,阿贝尔主导伯克希尔以100亿美元参与Alphabet的股权私募配售,购入A类和C类股票各50亿美元。这不是小打小闹——Alphabet由此成为伯克希尔的重要持仓之一,巴菲特此前曾公开表示后悔没有更早投资谷歌。
不过,Alphabet股价从5月超过400美元的高点一路回落,到11月初已跌至280美元附近,跌幅约三成。伯克希尔6月的配售价格为A类股351.81美元、C类股348.20美元,而Alphabet股价到11月9日已回落至288美元附近。按此粗略估算,这笔100亿美元的持仓浮亏约17%至18%,对应账面损失约17至18亿美元。
更宏观的背景是,民主党拿下国会两院后,市场对AI监管收紧的恐慌引发科技股抛售,Alphabet自高点市值蒸发超万亿美元。
阿贝尔在5月解释这笔投资时称,这“underscores that Greg Abel believes that Alphabet will earn a reasonable return on its AI capex spending”。他赌的是长期回报,不是季度账面。
财报两天后:日元债的筹备,指向日本
如果回购和AI押注讲的是“现在”,那财报发布两天后的消息讲的是“下一步”。
11月9日,彭博社曝出伯克希尔已聘请瑞穗证券和美银证券,筹备自4月以来首次日元债券发行。这是巴菲特卸任CEO后伯克希尔的第二次日元债操作。上一次发行是在今年4月,当时市场正因关税动荡,伯克希尔以较低成本借入日元,延续的是巴菲特时代最经典的套利逻辑。
日元债的意义不在融资本身,而在资金的去向。伯克希尔发日元债的历史逻辑一贯清晰:借入低息日元,投向日本一批被市场低估、现金流稳定、分红慷慨的优质企业。阿贝尔此前已明确表态拟长期持有并可能加码五大商社股份。在日本企业债利差走阔、发行量放缓的窗口期出手,指向一个可能的答案:手握3774亿美元现金的阿贝尔,投资目光可能优先落到本土以外的地方——日本。
这份季报是阿贝尔今年1月接任CEO、巴菲特9月卸任董事长之后,首份完全由新团队独立交出的成绩单。净利降28%只是会计规则的噪音,营业利润降5.8%是保险裂缝的显影,而96亿美元回购和3774亿美元现金,是阿贝尔给出的第一个明确态度:不急着出手,但也不闲着。
谷歌的持仓变化是另一个值得单独拎出来的线索,Alphabet已经成为伯克希尔第一大重仓。阿贝尔参与Alphabet的100亿美元私募配售,明确表态“谷歌在AI领域是重要参与者”,但同时强调“不会为了AI而AI”。这句话的潜台词,或许比财报里任何数字都更能定义阿贝尔时代的伯克希尔:纪律还在,但方向正在微调。