财闻APP

不到5个月股价回撤近84%,“全球大模型第一股”智谱拟抛最高40亿港元回购,能否起效?
财报显示,智谱经过战略换挡,变现路径在变清晰,但盈利拐点尚未到来。
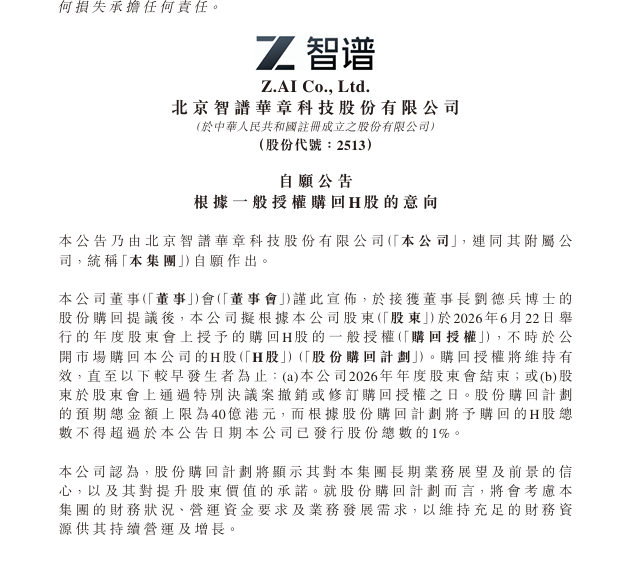
智谱(02513.HK)11月10日晚间发布公告,称接获董事长刘德兵提出的股份购回提议,拟将不时在公开市场回购公司H股。
“回购计划预期总金额上限为40亿港元,回购H股总数不得超过公告日公司已发行股份总数的1%。”
公告称,此次回购旨在显示公司对长期业务展望及前景的信心,以及对提升股东价值的承诺。公司将考虑财务状况、营运资金要求及业务发展需求,以维持充足财务资源供持续营运及增长。
购回授权将维持有效,直至以下较早发生者为止:公司2026年年度股东会结束,或股东于股东会上通过特别决议案撤销或修订购回授权之日。
11月11日,回购公告后的首个交易日,智谱股价早盘高开,最高涨幅8.5%,但随后半小时内大幅跳水,盘中一度跌5.8%,午后勉强翻红。截至收盘,股价499.2港元,涨3.57%,总市值为2434亿港元,自上半年财报发布以来,股价累计下跌超58%。
商业模式“大换血”,半年亏20亿,仍未盈利
智谱是一家以独立基座大模型为核心业务的AI公司,2026年1月8日登陆港交所,成为“全球大模型第一股”。
智谱早期收入以本地化部署为主,即为机构客户做定制化交付。但从2025年开始,公司战略换挡,业务向MaaS(“模型即服务”)倾斜,通过开放平台和API向开发者和企业输出模型能力。
这一切换在2026年上半年财报中呈现出近乎“换血”的效果:总营收9.54亿元,同比增长399.7%,其中开放平台及API收入8.25亿元,同比增长2736%,占总收入比重从上年同期的15.2%跃升至86.5%;本地化部署收入占比收缩至13.5%。
支撑这一业务增长的是调用规模与定价能力的同步提升。财报显示,MaaS平台的Token调用量较年初增长超40倍,API平均售价提升约101%,单位Token推理成本较年初下降80%。管理层披露,8月MaaS平台ARR达到16亿美元,较7月上旬的10亿美元上涨约60%。
变现路径在变清晰,但盈利拐点尚未到来。首先是整体毛利率承压明显,财报显示,综合毛利率从上年同期的50.0%降至26.4%,原因是云端业务尚在爆发初期、毛利率仍在爬坡,结构性摊薄了整体毛利率。
另一方面,公司研发投入维持在21.31亿元,约为营收的2.2倍,期内亏损20.72亿元,经调整净亏损19.64亿元。营收尚不足以覆盖整家公司的研发和运营开支。
股价较6月高点累计回撤近84%,40亿港元回购是否有效?
资本市场表现来看,智谱于2026年1月8日以116.2港元发行价登陆港交所,首日收盘131.5港元,市值约579亿港元。
此后,其顶着“全球大模型第一股”的光环,股价一路高开,于上市6个月后的6月22日冲高至2980港元的历史高点,市值一度达到1.33万亿港元,较发行价上涨近25倍。
峰值之后,是持续的回撤。截至11月10日回购公告发布前,收盘价为482港元,较6月高点累计回撤近84%,市值来到2,350亿港元。综合来看,上半年财报发布后,智谱股价累计跌幅已超过58%。
值得注意的是,智谱在7月和9月,还进行过两轮配售及可转债发行,合计融资逾700亿港元,若计入1月IPO净募资约48.96亿港元,三轮合计超过750亿港元。
不过,这次智谱抛出的40亿港元回购计划,相比于此前融资规模和当前市值,40亿的量级并不算大。
在回购公告后,汇丰将智谱目标价从1375港元大幅下调64%至500港元,维持“持有”。其表示,回购“主要反映了管理层对公司长期前景的信心”,但“实际执行情况、具体时间安排及回购价格区间尚存在不确定性”。
摩根士丹利(MS.US)也将目标价下调约六成至700港元,维持“增持”。香港股票分析师协会主席邓声兴指出,回购规模相对于总市值不及2%,力度不算大,且市场会质疑一家仍需庞大资金研发大模型的公司动用大笔资金回购是否合理。
不过,值得注意的是,10月5日,即回购公告之前,高盛(GS.US)曾将智谱评级从“中性”上调至“买入”,目标价1560港元,理由是变现路径更清晰、ARR预测上调至32亿美元、推理毛利率有扩张空间。