财闻APP

储能领域再获大单,券商看好头部锂电企业份额提升
11月12日,由宁德时代旗下骐骥换电与协鑫能源科技股份有限公司联合建设的“风光换储充”综合能源示范站在福建宁德投运。
截至11月13日午间收盘,三大指数涨跌不一,沪指窄幅震荡,创业板指跌超1%,科创50指数冲高回落,盘中一度涨超2%。沪深两市半日成交额9794亿,较上个交易日缩量2421亿。全市场超2900只个股下跌。创业板电池ETF华安(158079)半日跌0.85%,成分股中,富临精工(300432.SZ)涨1.79%,震裕科技(300953.SZ)、先导智能(300450.SZ)、中瑞股份(301587.SZ)、宁德时代(300750.SZ)等多股跟涨。
【协鑫能科(002015.SZ)携手宁德时代骐骥换电落地“风光换储充”示范站;远景再获德国442MWh储能订单】
11月12日,由宁德时代旗下骐骥换电与协鑫能源科技股份有限公司联合建设的“风光换储充”综合能源示范站在福建宁德投运。站点接入协鑫能科“聚星AIVP”虚拟电厂平台,通过AI算法可实现对重卡综合能源场景的智能调度。
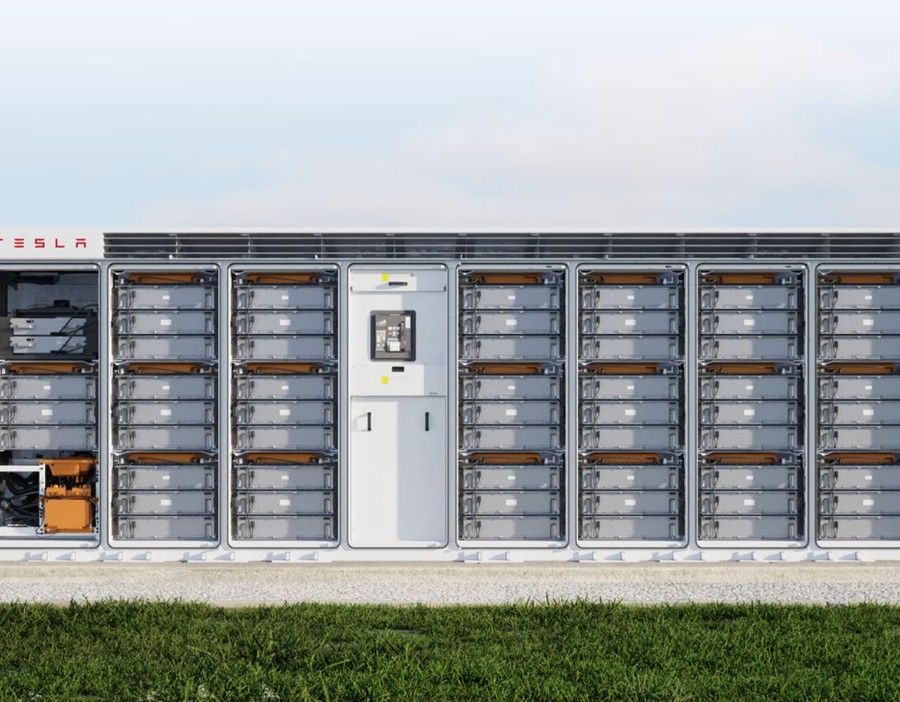
此外,11月9日,全球领先的绿色科技企业远景科技集团(下称“远景”)与德国领先的储能开发商ju:niz Energy再度达成战略合作。双方将在德国巴伐利亚州共同建设Smareg 13(Vöhringen II)442MWh电池储能项目,项目将采用远景Gen 8储能系统,搭载远景动力700Ah+大容量电芯。此次合作进一步深化远景在欧洲储能市场的业务布局,也将为德国能源系统转型提供规模化储能支撑。
【券商观点:中信证券表示锂电板块投资价值凸显;开源证券认为2027年全球锂电池有效产能预计同比增长19%】
中信证券研报称,从电池与能源管理产业链2026年前三季度及2026年第三季度经营结果来看,全球储能需求保持高景气,新能源汽车需求有所分化,产业链多数环节收入实现增长,中上游盈利同比明显修复,但第三季度环比有所承压。盈利端,电池环节收入维持较快增长,碳酸锂、正极、隔膜、电解液及六氟、铜箔&铝箔等环节盈利同比明显改善,但部分环节第三季度盈利环比回落。
供给端,行业 " 固定资产 + 在建工程 " 同比增速持续回升,2026年第三季度升至20%,同时资本开支呈现明显分化,电池、正极、负极、结构件等环节同比较快增长,行业逐步由全面收缩转向结构性扩产。考虑到中国锂电产业链全球竞争优势显著、海外布局逐步完善,同时固态、快充等新技术持续迭代,中信证券认为头部企业有望凭借技术、成本及全球化优势进一步扩大份额和盈利优势,持续看好产业链各环节优质头部公司。
交银国际(03329.HK)指出,2026年10月新能源汽车车企销量表现分化。零跑10月交付同比增长51.0%,连续第四个月突破10万辆;小鹏交付超5万辆,同比/环比+19.6%/+21.8%;小米交付超过5万辆。整体来看,10月车企表现分化,部分品牌受产品换代及交付节奏影响,新品周期和海外增长仍是主要增量来源。
开源证券认为,2027年全球锂电池有效产能预计同比增长19%,行业供需紧平衡格局有望延续。与此同时,固态电池产业化进程明显提速,头部厂商2027年量产时间表密集披露。
【个股拆解】
宁德时代:宁德时代新能源科技股份有限公司的主营业务是动力电池、储能电池的研发、生产、销售。公司的主要产品是动力电池系统、储能电池系统、电池材料、回收及矿产资源。
德福科技(301511.SZ):九江德福科技股份有限公司的主营业务是各类高性能电解铜箔的研发、生产和销售。公司的主要产品是锂电铜箔、电子电路铜箔。
欣旺达(300207.SZ):全球最大手机电池供应商,连续五年出货量全球第一,客户覆盖苹果(AAPL.US)、华为、小米等主流品牌。公司涵盖储能电芯、系统集成及解决方案,314Ah储能电芯已获全球首例电池行业EPD认证。旗下欣旺达动力2014年成立,集电芯、模组、BMS和电池包产销研于一体,产品落地全球15个国家和地区。
铜冠铜箔(301217.SZ):是国内高精度电子铜箔领域的核心骨干上市企业,专注于高端电子铜箔的研发制造,RTF铜箔产销能力居内资首位。
【关注思路】
创业板电池ETF华安(158079)跟踪创业板电池指数,该指数为全市场唯一20cm电池指数,固态电池含量超82%,居全市场电池类指数首位(与iFinD中886032概念重合成分股权重加总),为投资者提供了一键打包固态电池板块的高弹性布局利器。