财闻APP

Q3全球电视出货年减3.6%:三星稳居出货第一,TCL、海信积极拓展Mini LED及大尺寸布局
展望2027年,随着存储器价格涨势可能延续,加上面板及其他上游零部件同样面临成本上涨压力,预估全球电视品牌出货量将降至1亿9,117万台,年减1.2%。
根据TrendForce集邦咨询最新电视产业研究,2026年第三季因年底促销旺季备货需求逐步升温,全球电视品牌出货动能较上季回升,出货量达4,794万台,季增2.8%,但仍较2025年同期下滑3.6%,主因是受到全球通膨、存储器价格上涨及整机成本攀升等因素影响,品牌在出货规划与库存管理上仍趋于审慎。
TrendForce集邦咨询表示,第四季受黑色星期五、年底促销活动带动,预计电视品牌出货量将季增8.0%,但仍年减4.0%。回顾2026年,在存储器价格剧增的情况下,即便品牌通过产品尺寸放大、规格升级来提高平均销售单价(ASP),以缓解整机成本上升带来的盈利压力,仍难以抵销终端需求疲弱的影响。预估全年出货量将年减1.4%,为1亿9,348万台。
展望2027年,随着存储器价格涨势可能延续,加上面板及其他上游零部件同样面临成本上涨压力,预估全球电视品牌出货量将降至1亿9,117万台,年减1.2%。
三星稳居出货第一,TCL、海信积极拓展Mini LED及大尺寸布局
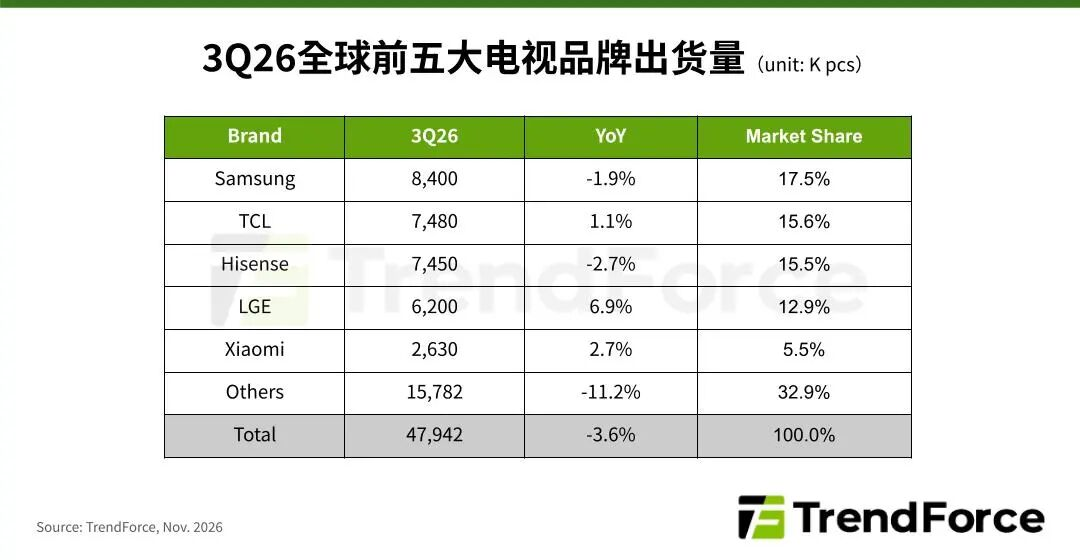
观察第三季主要品牌表现,Samsung(三星)以840万台的出货量维持第一,但年减1.9%;由于存储器成本上涨、市场需求疲弱,其中小尺寸产品出货动能相对受限。TCL以748万台居第二名,年增1.1%,持续通过Mini LED、大尺寸电视及中高端产品布局,提升产品组合与ASP,帮助该公司在北美、欧洲及新兴市场的营收皆呈现双位数成长,海外市场表现亮眼。
Hisense(海信)第三季全球电视出货量年减2.7%,为745万台,与TCL仅相差约3万台,两大品牌在全球市场的竞争持续升温。2026年Hisense积极扩大Mini LED与超大尺寸电视布局,财报显示前三季100英寸(含)以上电视全球销售量年增77.4%,Mini LED电视销售量亦年增75.5%。
2026年Mini LED电视渗透率逼近15%,RGB Mini LED出货突破200万台
观察Mini LED电视市场,过去几年由TCL、Hisense、Xiaomi(小米)三大品牌积极推广,2026年Samsung、LGE(LG电子)与Sony(索尼)扩大产品布局,进一步带动市场成长,预估全球Mini LED电视出货量将达2,878万台,年增116%,渗透率接近15%。其中,Samsung将重返Mini LED电视出货龙头,全年市占率达26%。LGE也因加速扩充产品阵容,全年出货量将年增逾800%、达175万台,跃居全球第四大Mini LED电视品牌,显示其高端产品策略已逐步从OLED延伸至Mini LED市场。
另一方面,随着各大品牌陆续推出RGB Mini LED或Micro RGB电视,该技术已成为高端市场竞争焦点。Hisense因布局较早,预估其2026年RGB Mini LED电视市占率将达33%,居品牌之首,Samsung与Sony分居第二、第三名,前三大品牌合计市占率逾75%。相较之下,TCL则选择以SQD(Super Quantum Dot)发展高端产品,通过蓝光Mini LED背光结合量子点技术提升色彩表现,与采用RGB三色Mini LED作为背光光源的技术路线有所区隔。
在主要品牌积极推广下,预估2026年全球RGB Mini LED(包含Micro RGB)电视出货量将突破200万台,显示高端LCD电视竞争已逐步从Mini LED背光规格与分区数,延伸至不同背光架构与色彩技术的差异化。