财闻APP

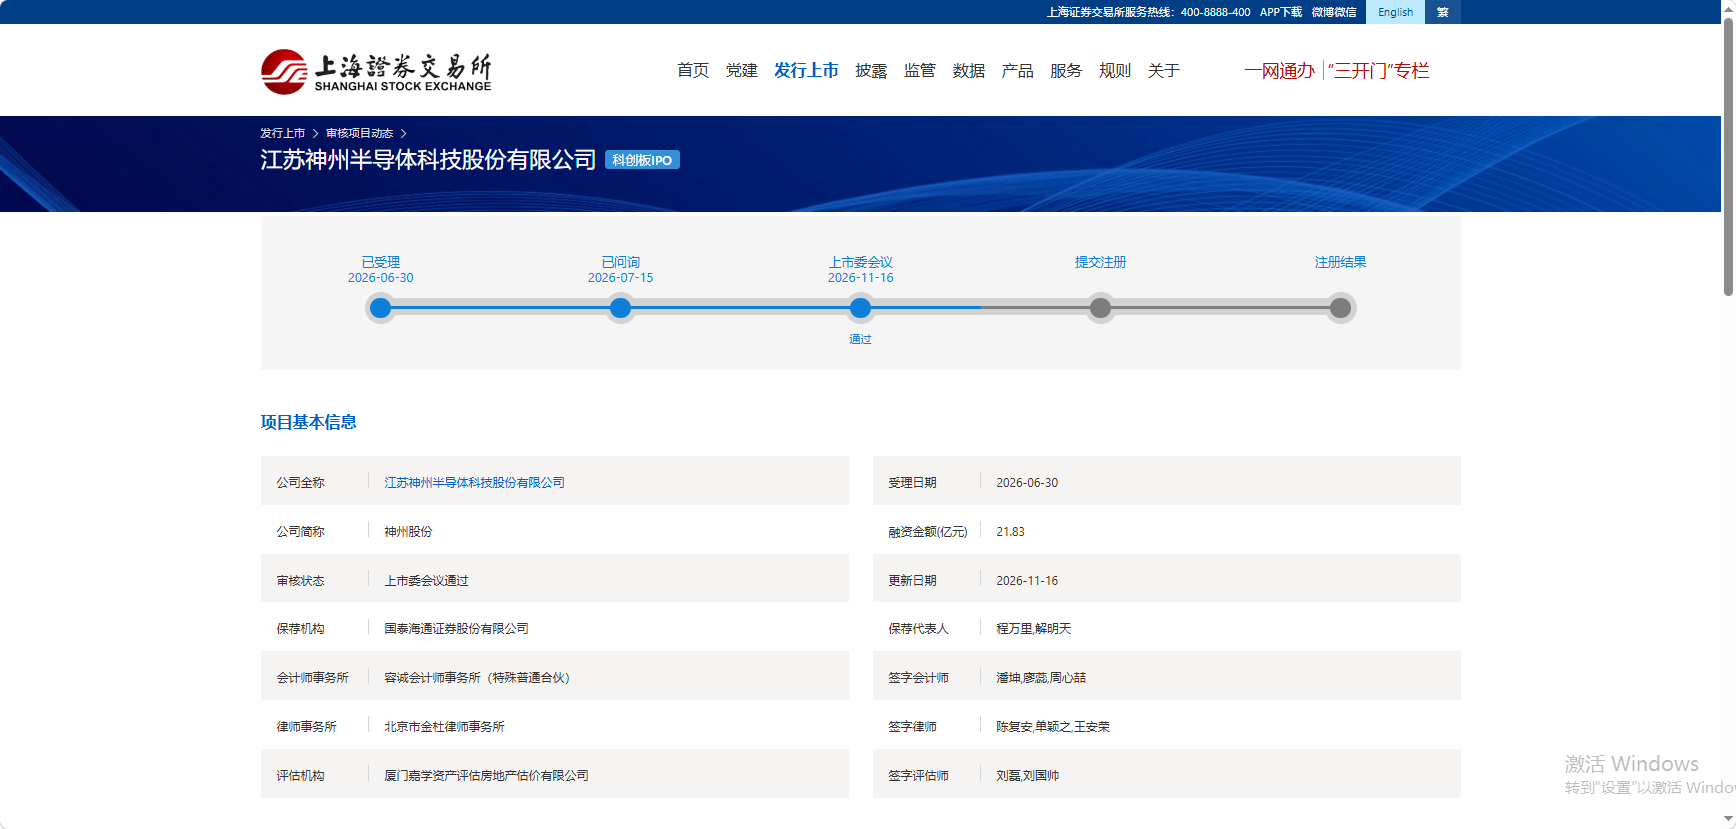
江苏神州半导体科创板IPO获上市委会议通过
报告期内,公司营业收入分别为2.61亿元、4.46亿元和6.54亿元,最近三年营业收入复合增长率为 58.31%。
11月16日,据上交所官网,江苏神州半导体科技股份有限公司科创板IPO获上市委会议通过。
根据招股书,公司的等离子体电源系统属于半导体核心零部件,主要面向先进制程,需要持续进行高强度的研发投入。报告期内,公司的研发投入合计超过2亿元,且呈现高速增长的趋势。公司下游客户主要系国内半导体领域的头部芯片产线和设备厂商,下游客户有着持续的技术迭代需求,核心零部件厂商须持续配合下游客户,展开相应的技术攻关和研究探索。
公司产品主要面向半导体先进制程,下游主要系半导体设备厂商和芯片产线,由于半导体先进制程领域技术壁垒和投资壁垒较大,下游行业竞争格局呈现集中度较高的状态,导致公司客户集中度亦相对较高。
报告期内,公司前五大客户收入占比分别为39.31%、61.55%和72.89%,占比较高。公司自研产品批量进入了中微公司(688012.SH)、拓荆科技(688072.SH)、北方华创(002371.SZ)等我国头部半导体设备厂商,服务于客户C、客户A、客户B、客户D等国内头部芯片产线。
公司的技术支持服务已覆盖客户A、台积电(TSM.US)、英特尔(INTC.US)、三星电子、SK海力士(SKHY.US)、美光科技(MU.US)、德州仪器(TXN.US)、客户B、客户E、客户C、客户D、华润微(688396.SH)等国内外主流芯片产线,以及应用材料、中微公司、拓荆科技、北方华创等国内外知名半导体设备厂商。公司系国内少数在该领域同时进入应用材料、英特尔、三星电子、SK海力士等国际头部厂商供应链的企业。
报告期内,公司营业收入分别为2.61亿元、4.46亿元和6.54亿元,最近三年营业收入复合增长率为 58.31%,主要系公司自研产品产业化进展快速,产品相关技术参数指标达到或超越国际竞品水平,并且随着下游客户国产化需求提升,公司自研业务增长迅速。公司报告期各期自研产品收入金额分别系2117.65万元、1.72亿元和 3.54亿元,自研产品收入的快速增长,带动了公司报告期内收入呈现高速增长的态势。