财闻APP

小鹏三季度交出高分卷,盈利仍是附加题
小鹏短中期真正需要证明的,是汽车主业能够独立实现盈利,再谈第二增长曲线。
11月16日,小鹏集团(XPEV.US)发布2026年第三季度财报。报告期内,小鹏实现营业收入242.8亿元,同比增长19.1%;汽车交付量达11.84万辆,同比增长2.1%;在手现金增至454.1亿元。
与此同时,小鹏第三季度综合毛利率为18.9%,同比、环比均有所下降;净亏损为8.7亿元,环比收窄35.1%,同比扩大127.9%。
营收、交付量双双创下历史新高,小鹏的盈利进程却没有呈现出同样的增长曲线。
但资本市场对小鹏三季报及四季度业绩指引给予了积极反馈,11月16日,小鹏汽车美股收涨3.20%,报9.67美元/股;11月17日截至发稿,港股盘中上涨5.03%,报38.42港元/股。
长远来看,随着海外市场加速拓展,Robotaxi、人形机器人等业务逐步迈向商业化,小鹏的增长逻辑与盈利结构也在发生变化。
海外市场撑起销量增量
第三季度小鹏交付量创下历史新高,但其国内外市场的表现出现分化。
数据显示,第三季度小鹏海外交付量达27882辆,同比增长153.4%,占整体交付量的比重由去年同期的约9.5%提升至23.6%。按照全球及海外交付量推算,第三季度小鹏国内市场交付量约为9.05万辆,同比下降13.8%。海外市场贡献了小鹏全部的同比销量增量。
全球化布局与产品结构改善也带动了单车收入的提升。第三季度,小鹏汽车销售收入达216.3亿元,同比增长19.8%,以汽车销售收入与交付量测算,其单车平均销售收入由去年同期的约15.6万元提升至18.3万元。
国际注册创新管理师、鹿客岛科技创始人兼CEO卢克林认为,GX等高端车型占比提升,以及毛利率相对较高的海外市场放量,推动了小鹏整车业务盈利能力的修复,卖车本身的造血能力正在恢复。
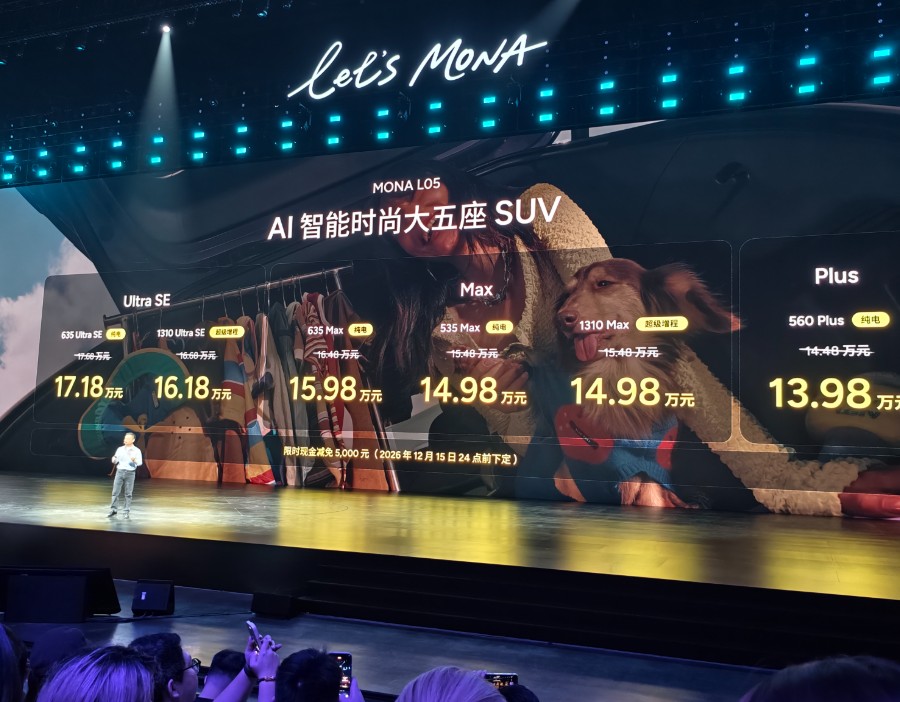
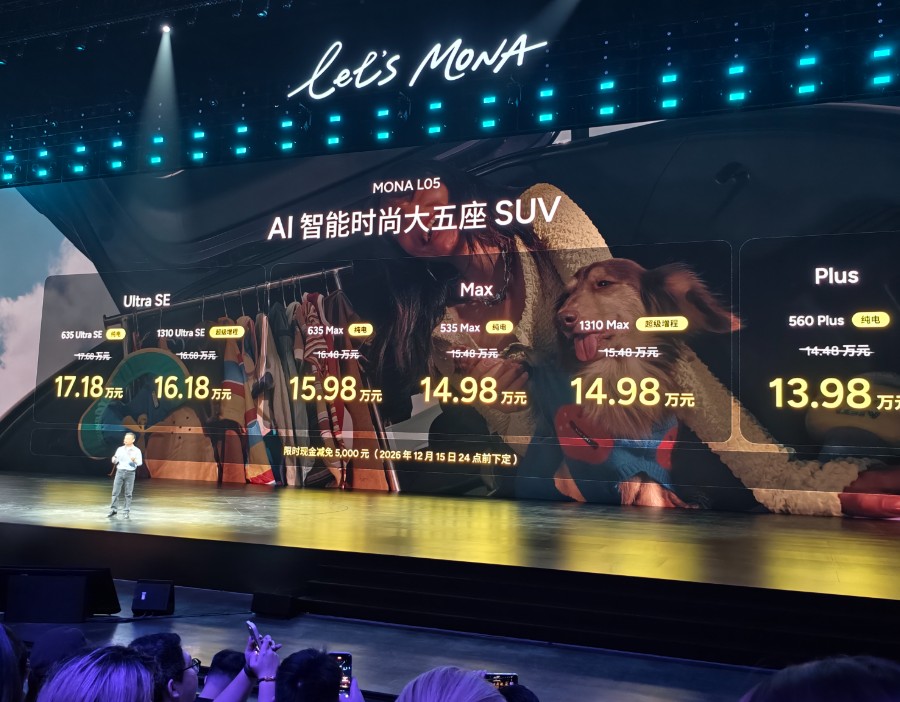
进入第四季度,小鹏10月交付量突破5万辆,MONA系列首款SUV车型L05也于10月底上市。按照公司给出的指引,第四季度交付量将达到16.9万至17.4万辆,环比增长超四成。国内市场的恢复程度与海外市场的增长持续性,将成为支撑这一目标的关键。
两块业务,两种盈利周期
第三季度,小鹏汽车毛利率环比提升1个百分点至13.1%,综合毛利率却由第二季度的20.7%降至18.9%。
这一变化与小鹏的盈利结构有关。第三季度,小鹏服务及其他业务收入为26.5亿元,毛利率由上一季度的75.1%降至67.1%。该板块营收占集团整体营收的约11%,却贡献了近四成的毛利润。
卢克林认为,小鹏的盈利结构需要拆成两块业务、两种周期来看。整车业务正在向结构性盈利转变,但技术服务收入受合作项目里程碑及收入确认节奏影响,存在一定波动,集团尚未跑通依靠整车销售毛利覆盖各项费用的经营闭环。
第三季度,小鹏研发费用达28.5亿元,同比增长17.5%;销售、一般及行政费用为27.8亿元,同比增长11.4%。两项费用合计占营收比重超过23%,已超过同期46亿元的毛利润。
在卢克林看来,小鹏实现持续盈利有三个突破口:通过高端车型、自研技术降本及海外市场放量,将汽车毛利率稳定在15%以上;依靠销量增长摊薄固定成本,推动费用率下降;将大众式技术合作复制给更多车企,使技术服务收入从阶段性的里程碑收入转变为持续性的授权收入。
物理AI之外,汽车主业仍是基本盘
在汽车业务之外,小鹏正在加快向物理AI公司转型。目前,小鹏已获得L4级Robotaxi示范运营资质,新一代人形机器人也在向年底规模量产的目标迈进。
不同业务在芯片、算法等底层技术上具备一定的共通性,但多条业务线同步推进,也对企业的资金管理和运营效率提出了更高要求。
截至第三季度末,小鹏存货规模达168.6亿元,较去年末增长62.4%;短期借款增至106.8亿元,较去年末增长149.5%;资产负债率由去年末的70.6%升至74.3%。
新品备货、产能扩张以及全球化布局均可能带来更多的资金占用,而物理AI业务的商业化同样需要持续投入。
卢克林认为,机器人、Robotaxi是小鹏中长期的增长期权,并非今明两年扭亏的主要依靠。小鹏短中期真正需要证明的,是汽车主业能够独立实现盈利,再谈第二增长曲线。
手握超过450亿元广义现金储备的小鹏,有着探索新业务的空间。但从规模增长走向持续盈利,仍是其现阶段需要完成的首要任务。