财闻APP

ETF周评:全球“黑色星期五”冲击,本周市场出现跌超20%的产品
本周科技调整,资金涌向红利防御,宽基ETF或有天量承接。
本周(11月16日至11月20日),A股延续调整,三大指数周线大幅收跌。从指数表现看,重要指数本周集体受挫,上证指数周五盘中逼近3500点关口、收盘险守该整数点位,整周下跌2.77%;创业板指周跌8.82%,深证成指跌6.49%,科创50指数跌3.80%。
本周调整的主线是全球科技股的无差别抛售:周五亚太市场遭遇“黑色星期五”,日经225指数跌逾5%,韩国KOSPI指数跌超5%、盘中触发SIDECAR机制;叠加美国BIS管制新规生效、美联储加息预期升温与10年期美债收益率走高,以及Anthropic上市的吸筹作用,全球风险资产遭集中抛售。
A股内部,前期交易拥挤的小盘成长筹码集中出清,科创综指、北证50领跌。风格层面,资金涌向红利防御:周五尾盘建设银行、工商银行、中信银行、长江电力盘中创历史新高;上证50ETF华夏全天成交达243.38亿元、刷新历史天量。而从周一至周四宽基ETF资金净流入971.97亿元的情况来看,宽基ETF或有天量承接。
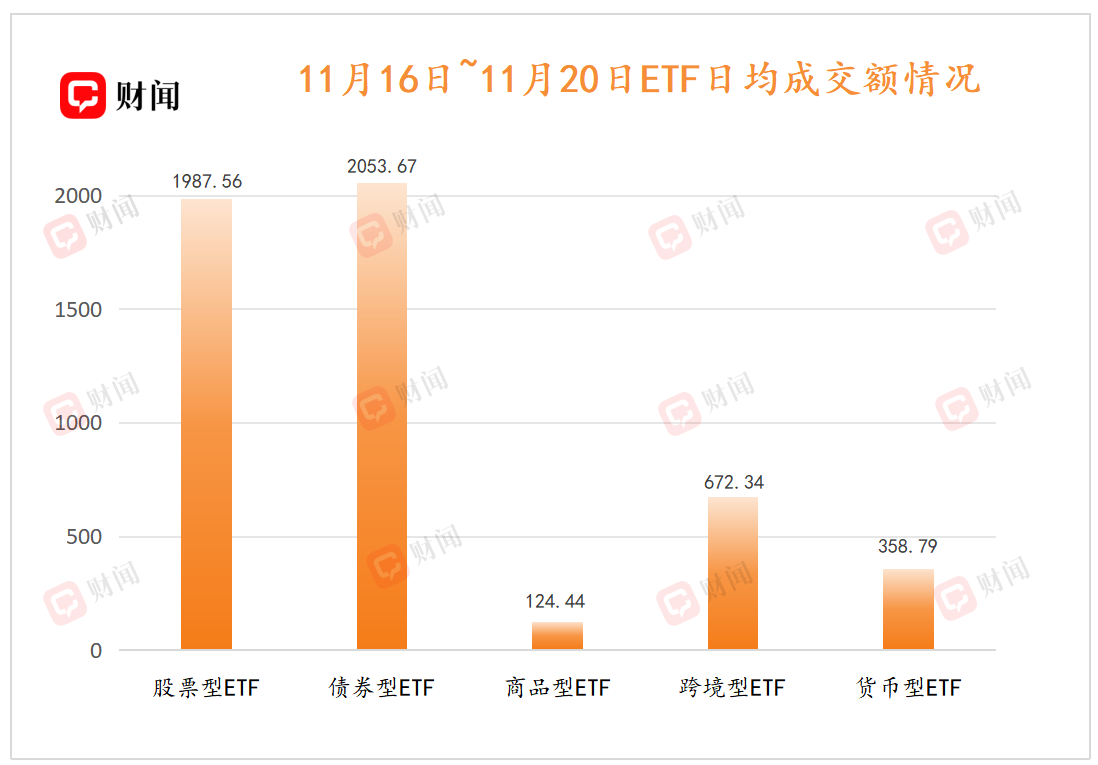
本周场内ETF日均成交约5197亿元,较上周的约4932亿元有所放量。分类型看,债券型ETF日均成交额2053.67亿元居首,股票型ETF放量至1987.56亿元、较上周的1688.11亿元显著放量,跨境型、货币型、商品型ETF分别为672.34亿元、358.79亿元、124.44亿元。
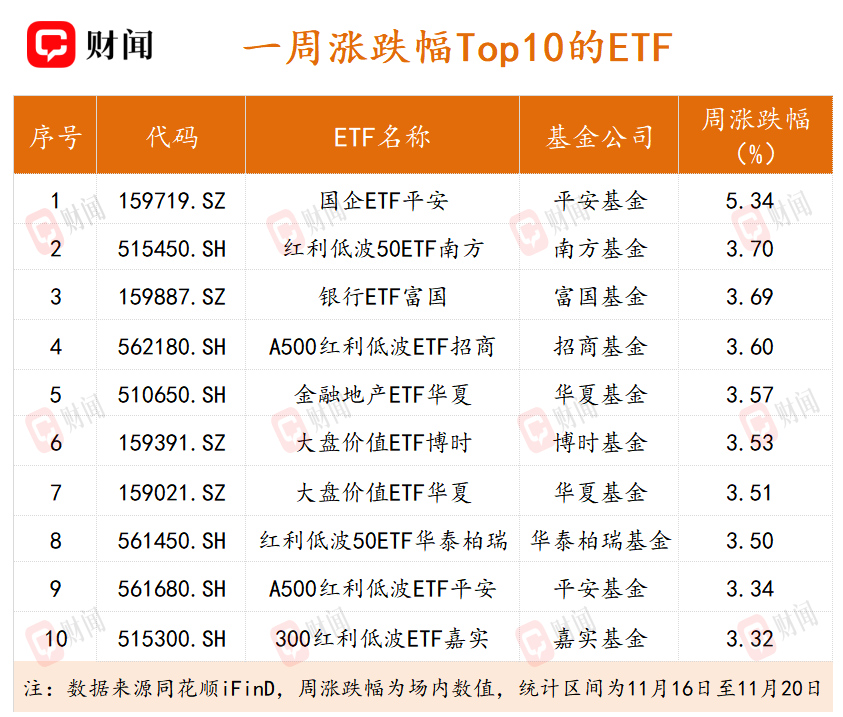
国企红利ETF包揽涨幅榜前十
涨幅榜前十全部为红利低波、大盘价值与银行国企防御方向。国企ETF平安以5.34%的周涨幅居首。红利低波50ETF南方上涨3.70%,银行ETF富国上涨3.69%,A500红利低波ETF招商上涨3.6%,金融地产ETF华夏上涨3.57%;此外,博时、华夏旗下的大盘价值ETF分别上涨3.53%、3.51%。
对于红利资产,尤其是银行板块走强的基本面支撑,中信证券研报显示,从三季报来看,上市银行营收和利润增速季度环比改善,账面资产质量延续稳健,量价平衡推动的利润表韧性与拨备夯实带来的资产负债表韧性,有望进一步夯实银行板块稳定性权益资产的底层逻辑。
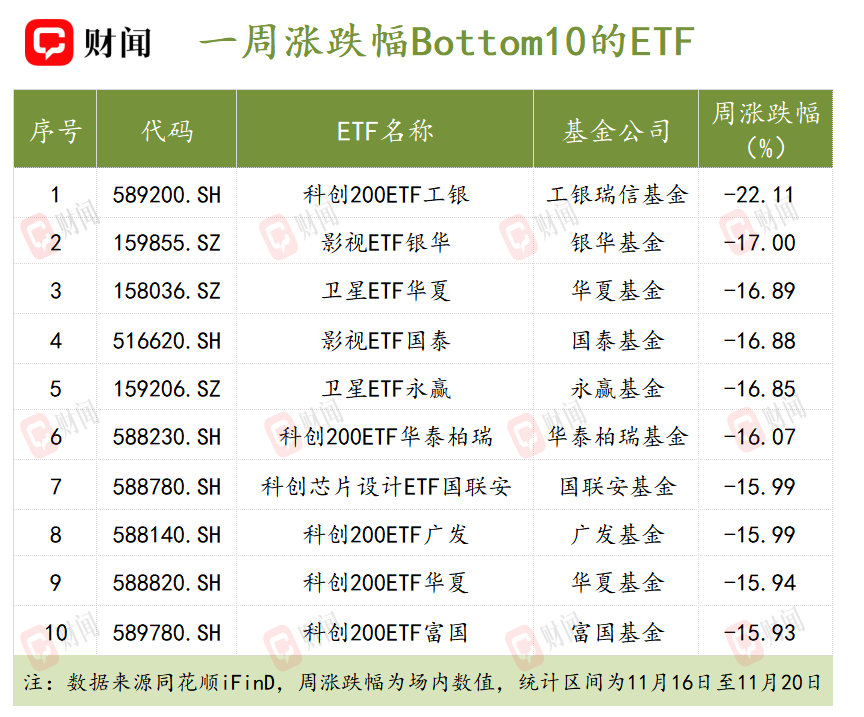
科创200ETF占跌幅榜五席
本周短剧游戏、AI视频概念分别下跌18.26%、17.64%,军工信息化跌16.86%,前期涨幅最大的AI应用与军工卫星题材集中回吐。
小盘科创风格一周内急速反转,在上周,还以7.86%的涨幅位居周涨幅榜第二位的科创200ETF工银,本周就以22.11%的周跌幅领跌。此外,华泰柏瑞、广发、华夏、富国旗下的科创200ETF分别下跌16.07%、15.99%、15.94%、15.93%。
科创芯片设计ETF国联安、影视ETF银华、卫星ETF华夏等本周均跌超15%。
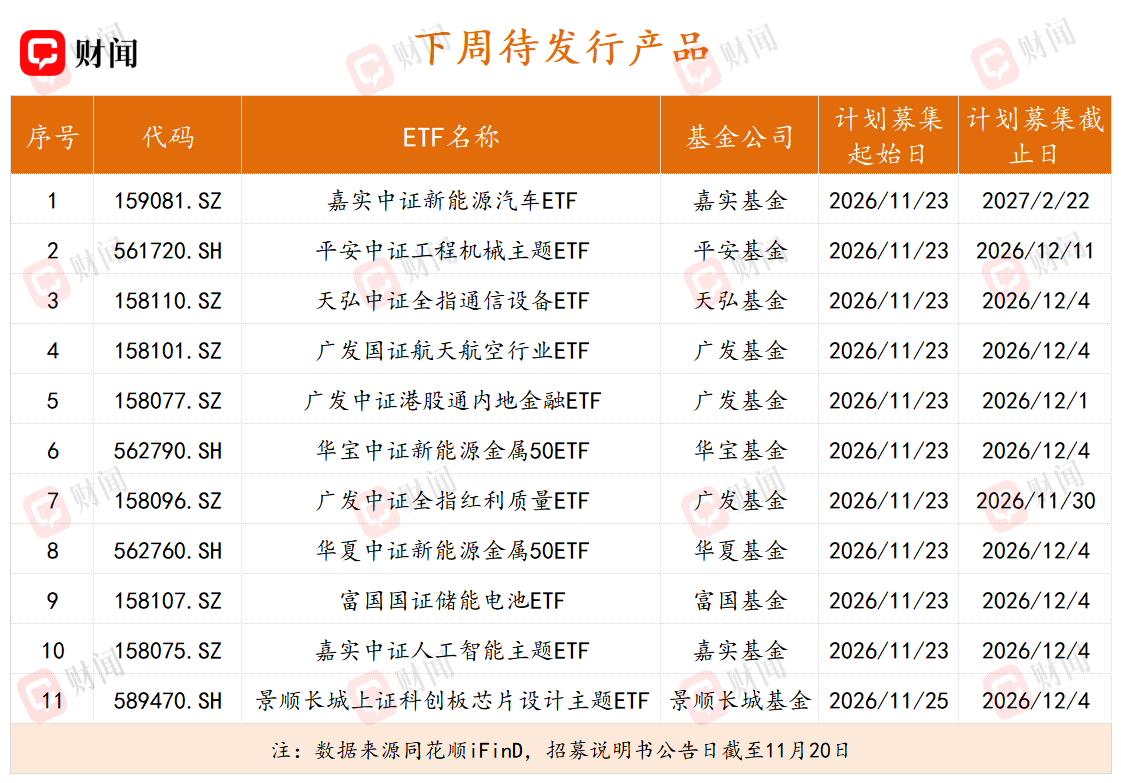
下周11只ETF开始募集
下周共有11只ETF待发行,其中10只于11月23日启动募集。新能源方向占四席,包括嘉实中证新能源汽车,华宝、华夏旗下中证新能源金属50ETF,以及富国国证储能电池ETF。科技制造方向四席,包括天弘中证全指通信设备ETF、嘉实中证人工智能主题ETF、平安中证工程机械主题ETF、广发国证航天航空行业ETF。此外,还有广发中证港股通内地金融ETF、广发中证全指红利质量ETF也在同日发行。
11月25日,目前只有景顺长城上证科创板芯片设计主题ETF发行。