财闻APP

风电设备行业三季报:整机企业盈利普遍下滑,海上风电有望重回高增长
兴业证券表示,国内海上风电迎来国补结束后行业发展提速新阶段,行业整体估值有望提升。
在“双碳”目标指引下,风电行业近年来迎来快速发展。国家能源局发布的数据显示,2023年9月,国内风电新增装机规模4.56GW,同比增长47%,环比增长75%;2023年1~9月,国内风电累计新增装机规模33.48GW,同比增长74%。
近日,A股上市公司2023年三季报披露完毕,风电设备行业前三季度业绩表现如何,来看数据——
同花顺iFinD数据显示,所属申万风电设备行业的27家上市公司,前三季度共实现营收1311.84亿元,同比增长8.63%;实现归母净利润75.63亿元,同比下降29.71%,整体呈现增收不增利现象。
风电整机企业盈利普遍下滑
前三季度,所属申万风电整机的6家上市公司共实现营收783.61亿元,同比增长4.56%;实现归母净利润33.79亿元,同比下降55.74%,其中5家上市公司归母净利润同比下降,盈利普遍下滑明显。龙头企业中,金风科技(002202.SZ)、明阳智能(601615.SH)、运达股份(300772.SZ)归母净利润均大幅下滑,其中明阳智能营收、净利出现双降局面。
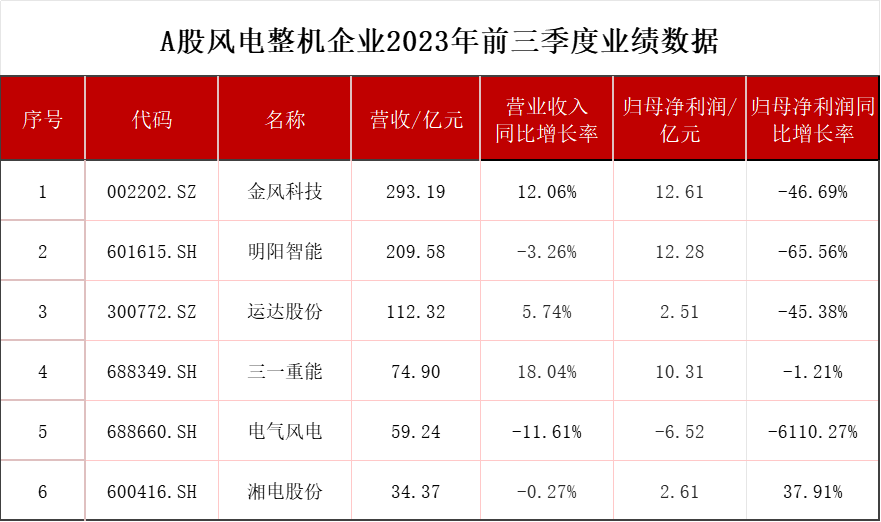
明阳智能发布的三季报显示,公司前三季度实现营收209.58亿元,同比下降3.26%;实现归母净利润12.28亿元,同比下降65.56%,公司表示,盈利下滑主要是受风机价格下行以及海上风机交付规模下降所致。不过公司第三季度营收出现了好转现象,实现营收103.99亿元,同比增长40.04%,环比增长32.64%,第三季度营收接近前三季度的一半。
海通国际证券研报指出,受装机影响,明阳智能三季报营收及净利润增速不及预期。但公司第三季度海上风机出货降幅收窄,盈利能力有望迎来改善。随着风机大型化趋势加速,预计公司综合毛利率有望在第四季度迎来边际改善。
其实,风电整机企业面临盈利下滑的原因大多相似,业内人士表示,补贴退坡、招标价格下行、行业竞争加剧等造成了企业毛利率下行,业绩承压。例如,全市场风电整机机组投标均价已由2022年6月的1939元/千瓦降至2023年6月的1681元/千瓦,2023年9月进一步下降为1553元/千瓦,国元国际在点评金风科技三季报时表示,基于公司前三季度业绩以及风机价格走势,预期公司全年业绩持续承压。
风电零部件企业盈利修复
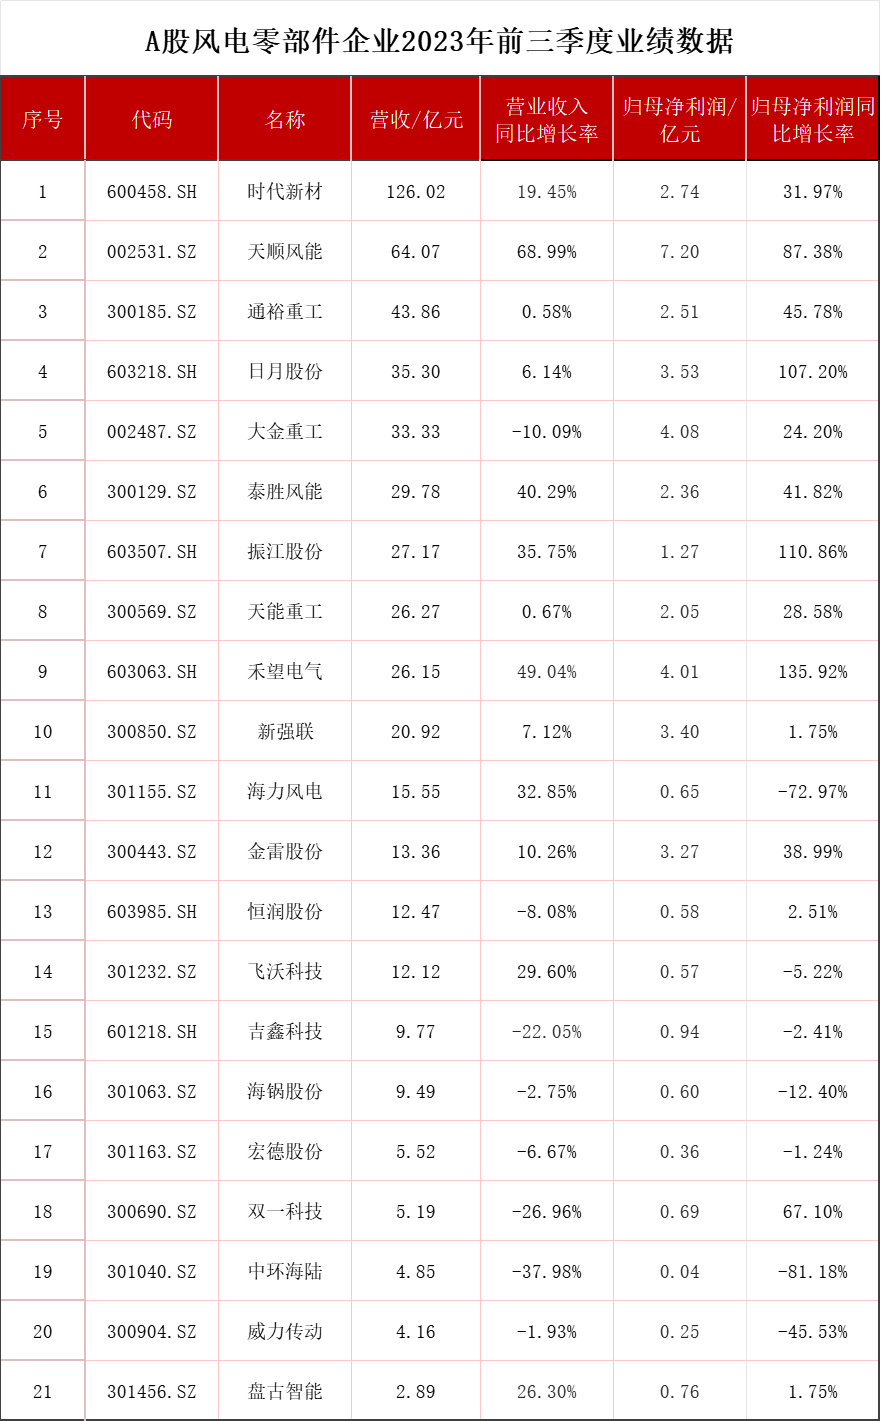
前三季度,风电零部件企业的整体业绩相较风电整机企业优异。同花顺iFinD数据显示,所属申万风电零部件的21家上市公司共实现营收528.24亿元,同比增长15.30%;实现归母净利润41.85亿元,同比增长33.80%。
其中11家企业前三季度实现营收、净利双增,占比一半;有3家企业归母净利润较上年同期增长超100%,分别为禾望电气(603063.SH)、振江股份(603507.SH)和日月股份(603218.SH),归母净利润分别同比增长135.92%、110.86%和107.20%。
信达证券研报指出,风电原材料价格回落有望带来产业链盈利能力提高,对风电产业发展有较大影响的原材料包括钢铁、玻纤和碳纤维材料、铜。其中风机各个零部件均需用到钢铁,风电产业受钢铁价格的影响较为明显,2023年3月至6月,钢铁中厚板价格持续下跌,截至9月28日,价格为4290元/吨,较年内高点降幅达13.3%;叶片材料主要为玻纤,近年来大型化趋势下对碳纤维也产生了一定需求,截至9月28日,山东玻纤价格、碳纤维均价均较2022年有较大程度下降;此外铜价方面,上海电解铜1#价格在今年4~6月内快速下跌后又快速反弹至初始价位。
海上风电有望重回高增长
我国风电行业经历2020年陆风抢装潮、2021年海风抢装潮后进入到稳健成长阶段。2022年第三季度开始,受到江苏、广东等地审批影响,海风项目招标及并网情况不及预期,审批因素也成为了海风板块的主要压制因素。
近期,海上风电市场利好消息不断,海风市场重启趋势确定。9月26日晚,江苏海上龙源新能源有限公司发布消息称,国能龙源射阳1GW海风项目获得江苏省发改委核准批复;9月27日,三峡阳江青州六海上风电场项目EPC总承包、66kV海缆开始招标,项目正式开工;此外,广东省2023年7GW省管海域海上风电项目竞配结果公布;深远海海上风电进展超预期,10月25日,广西启动13.4GW前期工作咨询服务项目招标。
兴业证券表示,国管海域及深远海项目开发打开“十四五”末及“十五五”海风新空间,短中长期均有催化,国内海上风电迎来国补结束后行业发展提速新阶段,行业整体估值有望提升。
招商证券分析认为,根据沿海各省“十四五”海风规划,2021年~2025年,海风新增装机规模接近50GW,同时,“十四五”期间开工的海风规模将接近80GW,到2025年底,我国海风累计装机规模将有望超过60GW。按照CWEA统计,2021年~2022年我国海风合计并网19.5GW,其中2021年14.5GW,2022年5GW。根据国家能源局统计,2023年上半年海风并网仅1.1GW,全年预计并网项目6.8GW左右。这意味着按照各省规划估算,2024年~2025年两年需完成近24GW装机,年均装机超过10GW,较2022年、2023年大幅增长。