财闻APP

机构:AI芯片需求强劲,台积电封装产能吃紧,英特尔EMIB-T有望获得外溢订单
除了Google可望于2027年导入EMIB-T封装,AWS也正测试EMIB技术。虽然EMIB-T和CoWoS-L为竞争方案,但考量技术成熟度、良率,后者至2028年仍是AI芯片采用的主流封装技术。
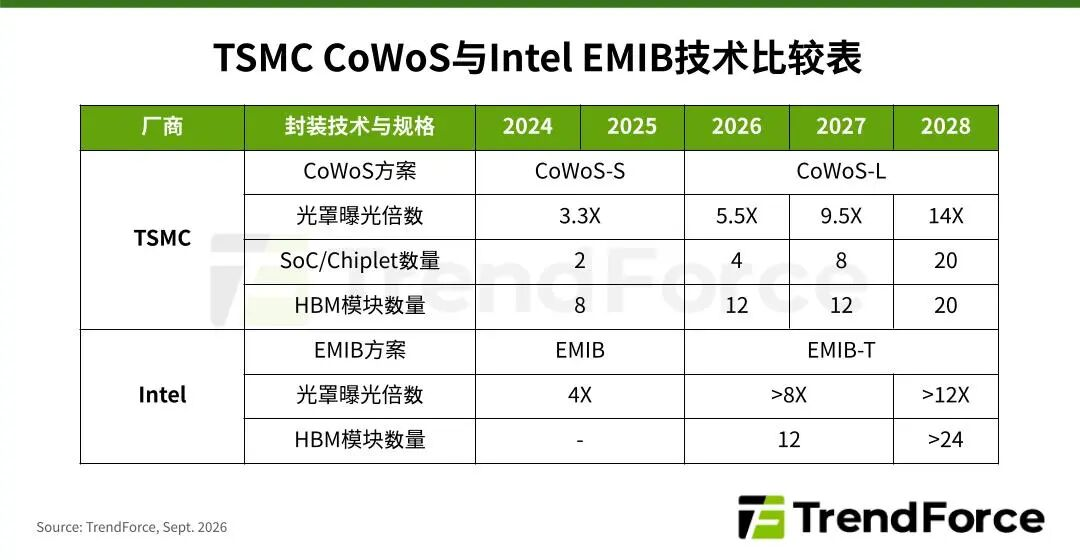
根据TrendForce集邦咨询最新半导体先进封装产业研究,随着GPU厂商、超大型云端服务供应商(CSP(CSPI.US))持续开发更强大、功能多元的AI芯片,2.5D封装技术的一项发展重点在于扩大封装面积。其中,TSMC(台积电(TSM.US))CoWoS-L尽管面临Intel(英特尔(INTC.US))EMIB-T的竞争,但凭借其技术成熟度与良率优势,预计至2028年仍将是AI芯片的主流封装方案。
TrendForce集邦咨询表示,在强劲的AI需求支持下,NVIDIA(英伟达(NVDA.US))积极推动芯片用量高的整合型GB/VR机柜方案,预估2026年其高端GPU出货将年增约30%。AMD(超威)则于2026年下半年起力推MI400/MI450,助力整体出货量。
CSP自研ASIC部分,2026年出货量与动能将以Google(谷歌)最为强劲,预计其TPU v7为主力产品。AWS(亚马逊(AMZN.US)云科技)同样积极发展,2026年下半年开始其芯片、AI Server系统已逐步往Trainium v3推进。Microsoft(微软(MSFT.US))、Meta(META.US)目前仍以GPU Server为主,ASIC规划产能较小。
AI芯片需求强劲,TSMC封装产能吃紧,Intel EMIB-T有望获得外溢订单
TrendForce集邦咨询指出,过去AI Server芯片主要采用TSMC CoWoS-S封装技术,以硅中介层整合HBM与计算芯片(Compute Die),实现生成式AI应用所需的算力性能。然而,在芯片面积持续扩张、需要整合更多HBM模块的情况下,硅中介层制造面临物理极限,除改变中介层材质外,也需转向光罩(又称光掩膜)曝光倍数更大的CoWoS-L解决方案,通过中介层嵌入高速传输的硅桥(Si Bridge)芯片,更弹性解决Compute Die与HBM封装、传输问题。
具体而言,CoWoS-S技术可整合2个SoC/Chiplet及8个HBM模块,将持续获得Microsoft Maia 200等ASIC采用。但需要整合更多SoC/Chiplet及HBM模块时,就需要使用CoWoS-L方案。目前,NVIDIA及AMD AI加速器已采用CoWoS-L;AI ASIC除Meta 2026年量产的MTIA 400外,预估2027年AWS、Microsoft也都将导入CoWoS-L技术。
然而,CoWoS-L提升单芯片更大的中介层尺寸推高芯片封装成本,加上TSMC产能供不应求,促使Intel EMIB技术成为备选。EMIB方案减少昂贵的中介层,整体成本有望降低,但封装模块性能受限于载板布线密度;Intel除强化Line/Space (L/S)、Microbump(微凸点)规格外,也开发EMIB-T等进阶方案,通过导入TSV缩短信号路径,强化EMIB模块性能。
rendForce集邦咨询观察,除了Google可望于2027年导入EMIB-T封装,AWS也正测试EMIB技术。虽然EMIB-T和CoWoS-L为竞争方案,但考量技术成熟度、良率,后者至2028年仍是AI芯片采用的主流封装技术。