财闻APP

业务占比不足一成毛利还在下滑,新剑传动的机器人“故事”不好讲
公司主营业务毛利率呈持续下降趋势。
10月12日,拟在深交所创业板上市的杭州新剑机电传动股份有限公司(以下简称“新剑传动”)披露首轮审核问询函回复。针对深交所关注的业务成长性、收入增长持续性及毛利率下滑等问题,公司披露了人形机器人业务的最新进展:已获得某头部人形机器人企业的丝杠产品量产订单,订单安排将随客户量产进程逐步提升。
作为人形机器人核心传动零部件供应商,新剑传动的上市进程受到资本市场关注。此前,开源证券在研报中将其列为特斯拉(TSLA.US)人形机器人核心零部件产业链的重要供应商。不过,此次问询回复并未披露上述头部客户的具体身份。
值得注意的是,虽然头部客户量产订单带来新的增长预期,但新剑传动机器人业务收入占比仍不足一成,部分主要客户采购需求出现较大波动。与此同时,公司传统汽车丝杠业务收入及毛利率持续承压,新旧业务能否顺利衔接,成为检验其成长性的重要因素。
头部客户量产订单落地
新剑传动主要从事精密机电传动产品的研发、生产和销售,核心产品包括行星滚柱丝杠、滚珠丝杠、直线驱动关节,以及汽车座椅水平驱动器、精密金属传动件等,产品主要应用于汽车、具身智能机器人等领域。
其中,丝杠是人形机器人运动执行系统的重要组成部分,浙商证券(601878.SH)研报显示,丝杠是人形机器人的“关节”与“肌腱”,应用于手臂、腿部、灵巧手等部位的关节驱动和运动控制,在人形机器人中价值量占比可达到20%。
在此次问询回复中,新剑传动披露,公司已与行业头部企业A公司建立深入合作关系,目前已成为A公司人形机器人丝杠产品的主要供应商。经过多轮技术方案迭代,相关产品技术路线和工艺参数逐步定型,A公司已向其下达人形机器人丝杠产品量产订单,累计预计订单金额较报告期内已实现的机器人领域丝杠产品销售收入大幅增长,订单安排将随客户量产爬坡逐步提升。
这一进展意味着,双方合作正在由前期产品研发验证向量产导入阶段过渡。不过,新剑传动并未披露A公司的具体名称、量产订单金额及实际交付规模。
此前,开源证券在研报中指出,新剑传动是特斯拉人形机器人丝杠环节的重要供应商。该机构认为,新剑传动IPO有望为特斯拉机器人核心零部件资产提供新的估值参照,并使相关供应链企业的合作关系及量产份额受到进一步关注。
从实际经营情况来看,新剑传动机器人业务近年来增长较快。2023年至2025年,公司具身智能机器人领域产品收入分别为48.42万元、696.88万元和3110.59万元,复合增长率701.51%。2026年上半年,该业务实现收入1621.05万元,占主营业务收入的9.24%。
不过,在机器人业务整体规模扩大的同时,部分主要客户的采购需求出现明显波动。问询回复显示,2025年,新剑传动对A公司的销售收入达到1658.75万元,而2026年上半年降至152.48万元。今年7月至8月,对A公司的销售额进一步降至22.44万元。
对此,新剑传动解释称,在经历多轮技术方案的迭代更新后,主要产品技术路线、工艺参数等逐步定型,前期产品开发阶段相应需求有所下降并逐步进入量产初期阶段。
新剑传动进一步指出,A公司已经向公司下达其人形机器人丝杠产品的量产订单,累计预计订单金额较报告期内已实现的机器人领域丝杠产品销售收入大幅增长,订单金额充沛。但从当前收入表现来看,新增量产订单尚未转化为相应规模的销售收入,后续业绩兑现仍取决于客户量产进度及实际交付情况。
客户拓展方面,2023年至2025年及2026年上半年,新剑传动机器人领域实现销售的客户数量分别为4家、13家、58家和54家。今年7月至8月,公司又成功开发13家新客户并实现销售,但相关新开拓客户目前主要处于样品试制阶段。
智能汽车业务取得新进展
除人形机器人业务外,智能汽车也是新剑传动重点布局的增长方向。
此次问询回复披露,公司在汽车后轮转向领域已取得新的项目进展。其中,面向某国内领先新能源汽车厂商的5个型号后轮转向梯形丝杠产品,已于2024年9月至2026年8月期间陆续实现量产,预计年订单金额约7349万元。
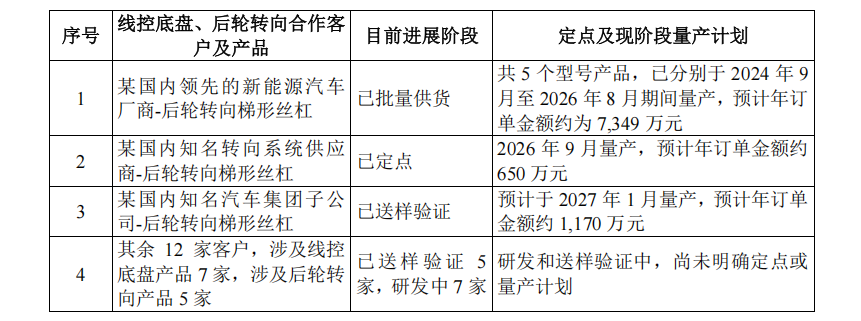
与此同时,公司还有一个后轮转向梯形丝杠项目获得客户定点,计划于2026年9月量产,预计年订单金额约650万元;另一项目处于送样验证阶段,预计于2027年1月量产,预计年订单金额约1170万元。
汽车零部件业务目前仍是新剑传动最主要的收入来源。数据显示,2026年上半年,新剑传动主营业务收入为1.76亿元,同比增长7.24%。其中,汽车座椅水平驱动器(HDM)实现收入4502.44万元,同比增长23.26%;精密金属传动件实现收入8472.64万元,同比增长10.66%。
相比之下,汽车等领域丝杠及相关机电执行器总成业务实现收入2956.46万元,同比下降15.27%。
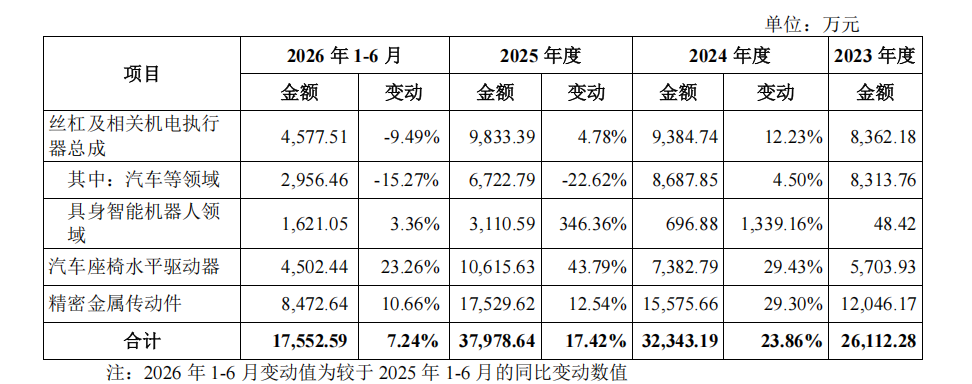
对于部分传统汽车丝杠产品收入下降的原因,新剑传动在问询回复中表示,主要受到汽车行业价格竞争加剧、客户采购需求调整等因素影响。
其中,公司应用于汽车离合器系统的差动式行星滚柱丝杠产品主要客户为沃德尔集团。新剑传动表示,公司与沃德尔集团协商下调了相关产品供货价格,对应销售单价有所降低,从而导致汽车等领域丝杠产品的销售单价的下降。
机器人业务毛利率持续回落
在收入结构发生变化的同时,新剑传动的盈利能力也受到监管关注。问询回复显示,2023年至2025年及2026年上半年,公司主营业务毛利率分别为34.04%、30.46%、29.70%和28.09%,呈持续下降趋势。
其中,具身智能机器人业务毛利率同样出现明显回落。2024年、2025年及2026年上半年,公司机器人领域丝杠及相关机电执行器总成毛利率分别为70.31%、59.53%和50.13%,累计下降20.18个百分点。
新剑传动解释称,样品销售初期价格相对较高,随着客户订单规模的逐步提升,基于长期合作需求,产品销售单价以及相应的毛利率有所下降,符合行业发展特点。公司预计,未来进入规模化量产阶段后,相关产品价格还将进一步下降。不过,量产后产品规模效应将逐步凸显,单位成本预计将相应下降,毛利率有望维持在相对合理区间。
公告显示,根据已经获得的主要客户量产订单售价及产品物料成本测算,“公司向主要客户销售量产订单产品的综合毛利率将维持在30%以上的水平。”
与此同时,公司汽车应用领域丝杠及相关机电执行器总成毛利率也由2023年的32.43%,逐步降至2026年上半年的13.15%。公司表示,汽车行业竞争加剧,整车企业持续向上游传导降本压力,是相关产品售价及毛利率下降的重要原因。
这也意味着,新剑传动正在面临新旧业务的双重考验:一方面,传统汽车丝杠产品利润空间受到挤压;另一方面,人形机器人业务虽然具有较高成长预期,但目前收入贡献仍相对有限,且规模化量产后也将面临产品降价和利润率回归的压力。
开源证券认为,此前特斯拉机器人核心供应链中的上市公司主要集中于执行器模组领域,而新剑传动是丝杠环节的重要供应商。其上市有望为机器人核心零部件板块提供新的估值参考,尤其是丝杠、减速器等技术壁垒较高的细分领域,并进一步推动产业链优质资产的价值重估。